eBay輸出の消費税還付|届出のタイミングと、帳簿に残すもの
この記事の3行要約
- 課税事業者選択届出書は、原則として提出した課税期間の翌課税期間から効く。前年のうちに決まる
- 簡易課税は仕入控除税額を売上税額から計算するため、輸出免税で売上税額がゼロなら控除もゼロになる
- 帳簿だけで控除するときは、該当する旨と相手方の住所または所在地の記載が増える
目次
- 1.はじめに
- 2.eBay輸出の消費税還付は、どの計算から出てくるか
- 3.eBay輸出で課税事業者になるタイミングは、前年のうちに決まる
- 3-1.eBay輸出の還付を狙う届出は、12月31日が期限になる
- 3-2.還付を取る最初の2年に設備を買うと、3年になる
- 4.簡易課税を選ぶと、eBay輸出の消費税還付は起きない
- 4-1.簡易課税にも、2年縛りがある
- 5.2割特例・3割特例で申告すると、eBay輸出の還付も出ない
- 6.eBay輸出免税でも、還付の対象にならない支払いがある
- 7.帳簿だけで控除するときに増える2つの記載
- 8.匿名配送で仕入れたとき、帳簿に何を書くか
- 9.古物商特例に期限はあるのか
- 10.eBay輸出の消費税還付を取ると決めたあとの順番
- 11.eBay輸出で消費税を立て替えている期間の長さ
- 12.どこまで自分でやり、どこから頼むか
- 13.関税と混ざらないようにする
- 14.1年目の終わりに、まとめて来るもの
- 15.仕入れの記録が、そのまま帳簿の材料になる状態
- 16.まとめ
- 17.よくある質問
- 18.参照リンク
はじめに
eBay 輸出の消費税還付について、「取りに行くべきかどうか」は別の記事にまとめてあります。還付見込み額、事務負担、2 年間戻れないこと。判断の材料はそちらにあります。
あわせて読みたい
この記事が扱うのは、取ると決めたあとの話です。どの届出をいつ出すのか、どの方式を選ぶと還付が起きなくなるのか、帳簿に何を書いておく必要があるのか。手続きの設計と、証拠の残し方です。
この記事は国税庁が公開している情報をもとにした一般的な整理であり、個別の判断は所轄の税務署か税理士へご相談ください。制度は改正されます。届出を出す前に、最新の内容を確認してください。
この記事では、金額の試算をしていません。還付見込み額は仕入れの構成で大きく変わり、目安として示した数字が独り歩きすると判断を誤らせるためです。
eBay輸出の消費税還付は、どの計算から出てくるか
仕組みを一度だけ確認します。詳しい説明は先ほどの記事にあるので、ここでは計算の形だけです。
消費税の納付税額は、預かった消費税から、支払った消費税を引いた額です。国内で売っていれば、両方に金額が入ります。
輸出は免税なので、売った側の消費税がゼロになります。一方、国内で仕入れたときには消費税を払っています。引き算の結果がマイナスになり、そのマイナス分が還付されます。
つまり還付は、特別な制度ではなく引き算の結果です。だからこそ、引き算が成立する形になっていないと、いくら輸出していても還付は生まれません。成立の条件は 3 つあります。
- 課税事業者であること。 免税事業者は申告そのものをしないので、還付も受けられません
- 仕入れ側の消費税を実額で計算する方式であること。 ここが次の節の主題です
- 輸出したことと、仕入れたことを証明できること。 書類の要件は先ほどの記事にあります
eBay輸出で課税事業者になるタイミングは、前年のうちに決まる
見落とされやすいのが、届出の効力がいつから発生するかです。
消費税課税事業者選択届出書は、原則として提出した日の属する課税期間の翌課税期間から効力を持ちます。個人事業者の課税期間は 1 月 1 日から 12 月 31 日なので、来年の仕入れについて還付を受けたいなら、今年のうちに出しておく必要があります。
「今年たくさん仕入れたから、今から出して還付を受けよう」ということはできません。ここが、還付を検討し始めた人が最初につまずくところです。
もうひとつ、適格請求書発行事業者の登録を受けている場合は、課税売上高が 1,000 万円以下でも納税義務は免除されません。すでにインボイス登録を済ませているなら、課税事業者選択届出書を別に出す必要はないことになります。
事業を廃止した場合を除き、課税事業者となった日から 2 年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できません。
還付が出る年と、納付になる年の両方を見て決める必要があります。国内販売の割合が増えれば、納付側に転ぶこともあります。
eBay輸出の還付を狙う届出は、12月31日が期限になる
個人事業者の課税期間は暦年なので、翌年から課税事業者になりたいなら、届出はその年の 12 月 31 日までに出すことになります。
ここで一度、国税庁の書き方をそのまま見ておきます。
当課税期間の末日が、土曜日、日曜日及び国民の祝日等にあたる場合でも、翌課税期間から課税事業者を選択したい場合には当課税期間中に消費税課税事業者選択届出書を提出する必要があります(翌日等の平日に提出期限は延長されません。)。
申告の期限は、休日に当たれば翌開庁日まで延びます。同じ感覚でこの届出を構えていると、そこでずれます。この届出の期限は延びません。
年末は窓口が開いていない日が続きます。12 月に入ってから動き出すと、出す手段が限られます。還付を取ると決めたら、12 月を待たずに出しておくほうが確実です。
還付を取る最初の2年に設備を買うと、3年になる
上の 2 年縛りには、期間が延びる条件が付いています。
課税事業者選択届出書を出した事業者が、課税事業者となった日から 2 年を経過する日までに開始した課税期間中に、調整対象固定資産の課税仕入れを行い、その課税期間の確定申告を一般課税で行った場合、その仕入れをした課税期間の初日から原則として 3 年間は免税事業者に戻れません。同じ期間のうち 2 年間は、簡易課税制度選択届出書も提出できません。
調整対象固定資産とは、棚卸資産以外の資産で、1 つの取引単位の価額(税抜)が 100 万円以上のものです。建物とその附属設備、構築物、機械および装置、車両および運搬具、工具、器具および備品などが挙げられています。仕入れる商品そのものは棚卸資産なので、この判定には入りません。
eBay 輸出で当たりうるのは、事業用の車両やまとまった額の設備を買った年です。還付を取ると決めた最初の 2 年のあいだに高額の設備を買う予定があるなら、順番を先に相談してください。買う年をずらすだけで、拘束される期間が変わります。
簡易課税を選ぶと、eBay輸出の消費税還付は起きない
ここが、この記事でいちばん伝えたいところです。
簡易課税制度は、中小事業者の事務負担を軽くするための制度です。仕入れの領収書を 1 枚ずつ集計する代わりに、売上げに係る消費税額に、事業区分ごとのみなし仕入率を掛けた金額を、仕入れに係る消費税額とみなして控除します。
みなし仕入率は事業区分で決まっています。
| 事業区分 | みなし仕入率 |
|---|---|
| 第 1 種事業(卸売業) | 90% |
| 第 2 種事業(小売業、農林水産業のうち飲食料品の譲渡に係る事業) | 80% |
| 第 3 種事業(農林水産業、鉱業、建設業、製造業など) | 70% |
| 第 4 種事業(第 1・2・3・5・6 種以外) | 60% |
| 第 5 種事業(運輸通信業、金融・保険業、サービス業) | 50% |
| 第 6 種事業(不動産業) | 40% |
ここで、輸出中心のセラーに何が起きるかを見ます。
輸出は免税なので、売上げに係る消費税額はゼロです。 簡易課税では、その金額にみなし仕入率を掛けたものが仕入控除税額になります。ゼロに何を掛けてもゼロです。
還付は、控除額が売上税額を上回ったときに生まれるものでした。上回りようがない計算式を選んだ時点で、還付という結果は出てきません。実額で計算する方式(原則課税)でなければ、還付には届かないということです。
なお、国税庁がこの帰結を明文で書いているわけではありません。計算式の形から導けることとして書いています。輸出と国内販売の両方を扱っている場合は前提が変わるので、どちらを選ぶかは税理士に確認してください。
簡易課税にも、2年縛りがある
もうひとつ注意点があります。簡易課税制度選択届出書にも、課税事業者選択届出書と同じように戻れない期間があります。
事業を廃止した場合を除き、選択届出書の効力が生ずる課税期間の初日から 2 年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できません。
提出の期限は、適用を受けようとする課税期間の初日の前日までです。こちらも前年のうちに決まります。
例外が 1 つあります。2 割特例や 3 割特例(次の節)で申告した課税期間の翌課税期間から簡易課税にする場合は、その翌課税期間の確定申告期限までに届出書を出せば間に合います(翌課税期間が令和 8 年 9 月 30 日以前に終わる場合は、その課税期間の末日まで)。還付を取りたい側から見ると、あとから簡易課税へ移れる道が広がったぶん、出した届出で還付が止まっていないかを自分で確かめる場面が増えます。
なお、簡易課税を適用できるのは基準期間(個人事業者は前々年)の課税売上高が 5,000 万円以下の課税期間に限られます。届出を出していても、基準期間の課税売上高が 5,000 万円を超えた課税期間には適用されません。
見落としやすいのが、簡易課税の届出は、出したまま残ることです。国税庁の簡易課税制度のページによると、基準期間の課税売上高が 1,000 万円以下になって免税事業者に戻った場合でも、その後に課税売上高が 1,000 万円を超え 5,000 万円以下になった課税期間には、不適用届出書を出していない限り、再び簡易課税が適用されます。
昔いちど簡易課税を選んだことがあるなら、還付を取りに行く前に、その届出が生きていないかを確認してください。
2割特例・3割特例で申告すると、eBay輸出の還付も出ない
インボイス登録をきっかけに免税事業者から課税事業者になった人には、2 割特例があります。簡易課税の届出を出していなくても、同じ落とし穴がここにあります。
国税庁の2 割特例の概要によると、2 割特例は、仕入税額控除の金額を売上げに係る消費税額の 80% とする仕組みです。控除額が売上税額から計算される点は、簡易課税と同じ形です。輸出免税で売上税額がゼロなら、控除もゼロになり、還付は生まれません。
令和 9 年分・令和 10 年分に個人事業者が使える 3 割特例も、納付税額を売上税額の 3 割とする仕組みなので、同じことが言えます。
簡易課税と違うのは、縛りが無いことです。
- 2 割特例は、事前の届出が要らず、確定申告書に適用を受ける旨を書き添えるだけで使えます
- 課税期間ごとに、使うかどうかを選べます。ある年に使ったからといって、翌年も使わなければならないわけではありません
つまり、還付が見込める年は 2 割特例を使わずに一般課税(実額で計算する方式)で申告すればよい、ということです。輸出が中心なら、一般課税のほうが有利になることが多いはずです。どちらが有利かは、国内の売上の額と、控除できる仕入れの額で変わります。申告書を作る段階で、どちらで計算しているかを確かめてください。
2 割特例を使えるのは、個人事業者なら令和 8 年分の申告までです。令和 9 年分からは 3 割特例に切り替わり、基準期間の課税売上高が 1,000 万円以下であることなどが条件になります(国税庁の令和 8 年度税制改正特集)。
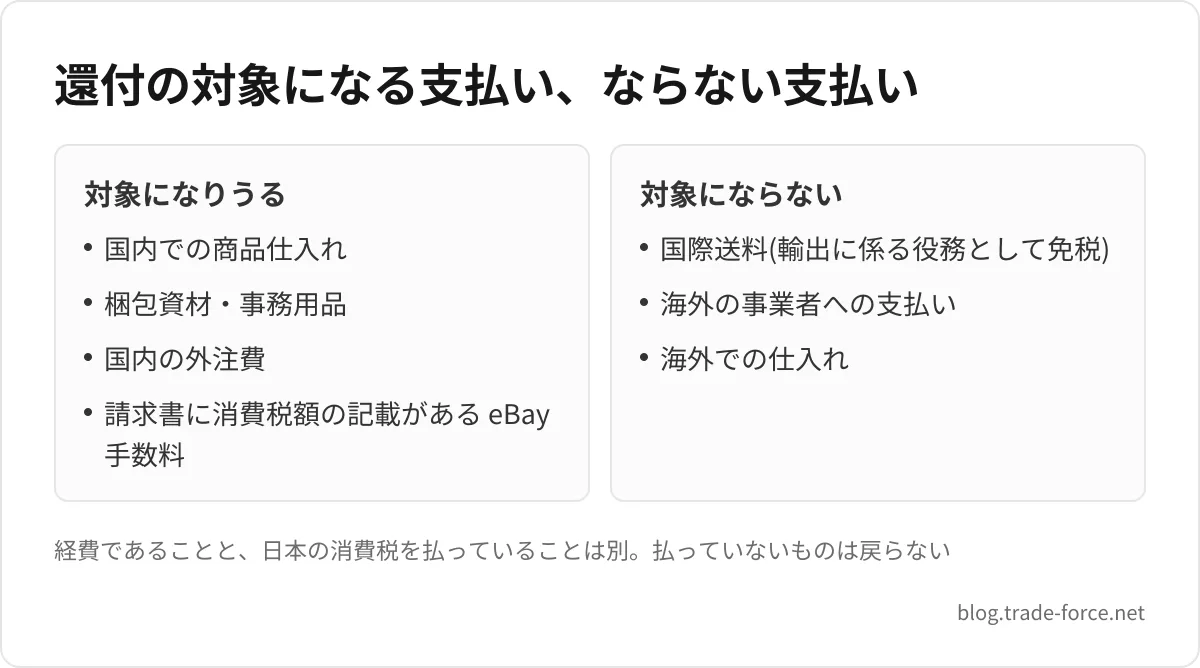
eBay輸出免税でも、還付の対象にならない支払いがある
還付の対象になるのは、日本の消費税を払った支払いです。この線で見ると、eBay 輸出には対象外のものがそれなりにあります。
| 支払い | 扱い |
|---|---|
| 国内での商品仕入れ | 消費税を払っているので対象になりうる |
| 梱包資材、事務用品、国内の外注費 | 同上 |
| 国際送料 | 輸出に係る役務として免税の扱い。そもそも日本の消費税を払っていない |
| 海外の事業者への支払い | 日本の消費税を払っていない |
| 海外での仕入れ | 同上 |
国際送料を「経費だから還付されるはず」と考えてしまいがちですが、経費であることと、消費税を払っていることは別の話です。還付は、払った消費税が戻ってくる仕組みなので、払っていないものは戻りません。
eBay へ支払う落札手数料については、eBay 側が「居住する国の税制によっては手数料に消費税がかかる場合がある」としており、かかる場合の金額は請求書に記載されます。記載された消費税額があるなら控除の対象になりうる、というのがここで言える範囲です。その請求書が適格請求書の要件を満たすかどうかまでは国税庁の情報からは判断できないので、税理士に確認してください。
円に替えるときのコストや、支払いの受け取りに関わる手数料も、日本の消費税を払っているかどうかで扱いが変わります。
帳簿だけで控除するときに増える2つの記載
仕入税額控除には、原則として帳簿と請求書等の両方の保存が必要です。ただし、請求書等の交付を受けることが困難な取引については、一定の事項を記載した帳簿のみの保存で控除が認められます。
eBay セラーに関係するのは古物商特例と少額特例で、要件そのものは先ほどの記事にまとめてあります。ここで書きたいのは、帳簿のみで控除する場合に、記載事項が増えるということです。
通常の帳簿の記載事項は 4 つです。
- 課税仕入れの相手方の氏名または名称
- 課税仕入れを行った年月日
- 課税仕入れに係る資産または役務の内容
- 課税仕入れに係る支払対価の額
帳簿のみの保存で控除する場合は、これに 2 つ加わります。
帳簿のみの保存で仕入税額控除が認められる課税仕入れにつき、帳簿のみの保存を行う場合には、上記の記載事項に加えて、①帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨の記載と、②仕入れの相手方の住所又は所在地の記載が必要となりますが、一定の課税仕入れについては、②の相手方の住所又は所在地の記載は不要となります。
②が要るのか要らないのかは、取引の種類によります。どれが不要かは国税庁の「適格請求書等保存方式に関する Q&A」の問 110 に示されているので、自分の仕入れが該当するかは、そこと税理士で確認してください。
匿名配送で仕入れたとき、帳簿に何を書くか
前節の②が、フリマアプリやオークションで仕入れているセラーに効いてきます。
匿名配送は、出品者と購入者が互いの氏名と住所を知らないまま取引が完了する仕組みです。買う側としては便利ですが、帳簿に相手方の住所を書く必要がある場合、書きようがありません。
対処として考えられるのは次のあたりです。
取引の記録を残す。 取引画面、購入履歴、決済の記録。相手の表示名、取引 ID、日付、金額、品名は残ります。住所が要らない取引であれば、これで記載事項は満たせます。
住所が要る取引かどうかを先に確認する。 全部が要るわけではありません。ここを確かめずに「匿名配送だから控除できない」と諦めるのも、逆に「大丈夫だろう」と進むのも、どちらも根拠がありません。
仕入れ先の構成を見直す。 個人からの仕入れが多いなら、そもそも原則どおりには控除できません。この論点は還付額そのものに直結します。
もうひとつ、実務として効くのは仕入れた時点で記録することです。年末にまとめて遡ろうとすると、取引画面が残っていなかったり、アプリ側の保存期間を過ぎていたりします。匿名配送に限らず、フリマやオークションの取引記録は永続的に見られるとは限りません。購入のたびに控えを保存する運用にしておくほうが確実です。
「後で調べればいい」が通用しないのが、この領域の特徴です。仕入れの記録は、仕入れた日にしか正確に残せません。
あわせて読みたい
古物商特例に期限はあるのか
「古物商特例は近く廃止される」という説明を見かけることがあります。国税庁のページには、この特例の適用期限は書かれていません。
帳簿のみの保存で控除が認められる取引の一覧に、古物営業を営む者の、適格請求書発行事業者でない者からの古物(その者の棚卸資産に該当するものに限る)の購入が挙げられています。ここに期限の記載はありません。
一方、少額特例には期限があります。令和 5 年 10 月 1 日から令和 11 年 9 月 30 日までの間に行った税込 1 万円未満の課税仕入れが対象です。この 2 つを混同すると、「特例が終わる」という話が実態とずれます。
期限のある制度と無い制度が並んでいるので、自分がどちらに乗っているのかを分けて把握しておくほうが安全です。
期限ではなく、対象の範囲のほうが動いた例もあります。令和 8 年度の税制改正で、金属盗対策法に規定する特定金属くずが古物商特例の対象から外れ、届出をした事業者向けの別の特例へ移りました。令和 8 年 9 月 1 日以後に行う課税仕入れからの適用です。要件そのものは先ほどの記事にまとめてあります。
制度の期限を扱うときの読み方として、ひとつ書いておきます。解説記事は改正のたびに更新されるとは限りません。割合控除の経過措置も、直近の改正で割合と期限の両方が変わっており、改正前の数字のまま書かれている記事が残っています。期限の話に当たったときは、国税庁のページで日付を確かめてください。
あわせて読みたい
なお、古物商特例に乗るには古物商許可が要ります。許可を取っていない状態で「中古品だから特例が使える」とはなりません。
eBay輸出の消費税還付を取ると決めたあとの順番
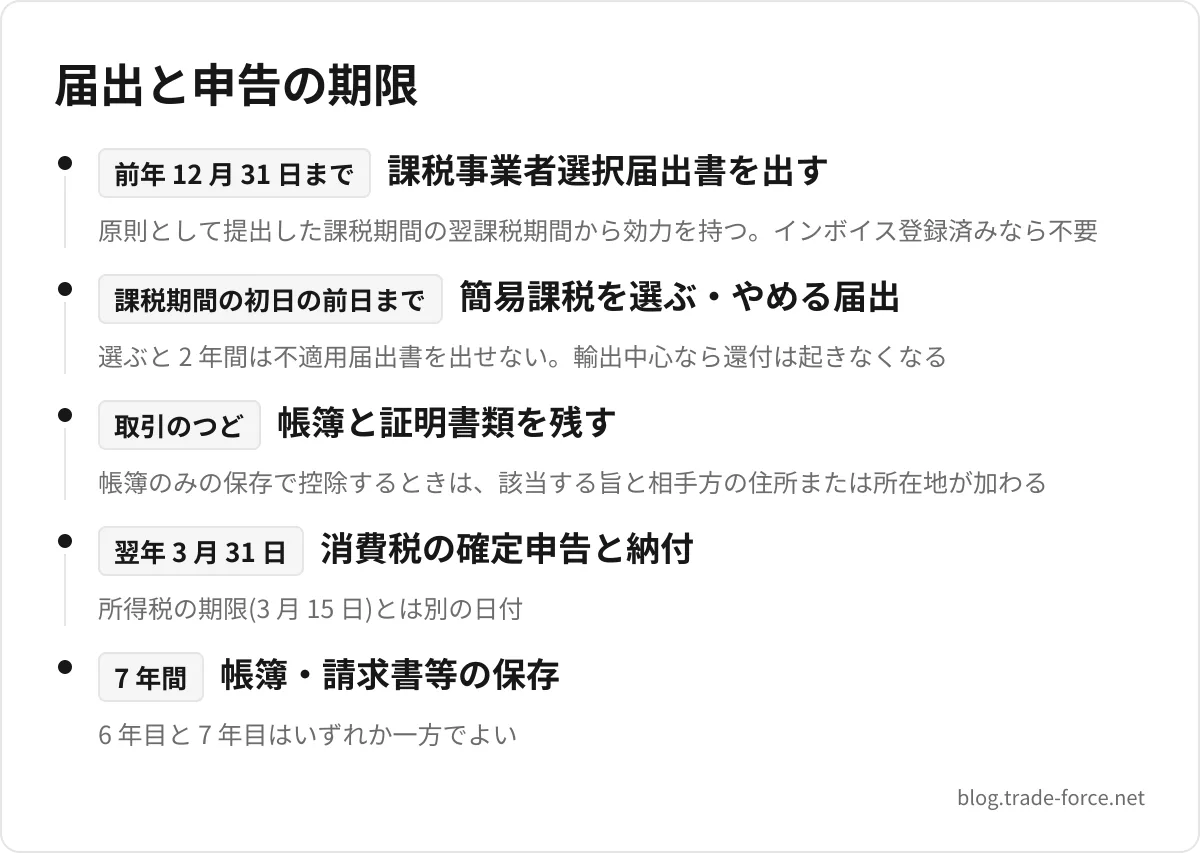
ここまでを、時系列に並べ直します。
帳簿と請求書等の保存期間は、帳簿はその閉鎖の日、請求書等は受領した日の属する課税期間の末日の翌日から2 か月を経過した日から 7 年間です。6 年目と 7 年目は、いずれか一方を保存すれば足ります。
個人事業者の消費税の申告・納付期限は翌年 3 月 31 日です。所得税の申告期限(3 月 15 日)とは別なので、両方を同じ日だと思っていると間に合いません。
eBay輸出で消費税を立て替えている期間の長さ
還付の話をするとき、金額ばかりが注目されますが、時間の話も同じくらい効きます。
仕入れで消費税を払うのは、仕入れた日です。それが戻ってくるのは、翌年 3 月 31 日までに申告をして、そのあとです。
つまり、1 月に仕入れたものについては、還付されるまでに 1 年 3 か月以上かかる計算になります。12 月に仕入れたものでも、3 か月以上先です。その間、払った消費税は事業の資金として使えません。
このことは、還付を織り込んだ値付けをするときに効いてきます。「実質 10% 引きで仕入れられる」という言い方をよく見かけますが、実質そうなるのは還付を受け取ったあとです。仕入れの資金は税込で用意する必要があります。
還付が効いてくる場面
- 仕入れの規模が大きく、還付額がまとまる
- 手元資金に余裕があり、立て替えが続けられる
- 仕入れの多くに適格請求書がある、または特例に乗れる
効きにくい場面
- 仕入れの規模が小さく、事務負担のほうが重い
- 資金が薄く、立て替え期間が回転を止める
- 個人からの仕入れが中心で、そもそも控除できる額が少ない
還付額は、粗利や限界利益とは別の階層の話です。取引ごとの利益計算に還付を混ぜ込むと、どちらの数字も読めなくなります。
あわせて読みたい
どこまで自分でやり、どこから頼むか
消費税の還付申告は、所得税の確定申告とは別に行います。個人事業者の申告・納付期限は翌年 3 月 31 日で、所得税の 3 月 15 日とは日付が違います。
自分でやるか、税理士に頼むか。線を引くなら、次のあたりが目安になります。
自分で判断してよさそうなところ。 帳簿を毎月つける、仕入れの記録を残す、輸出の証明書類を保存する。これらは日々の作業で、専門家に代わってもらうものではありません。むしろここが揃っていないと、誰に頼んでも同じです。
確認したほうがよさそうなところ。 どの届出をいつ出すか、簡易課税を選ぶかどうか、自分の仕入れが特例に該当するか、eBay の請求書が適格請求書の要件を満たすか。いずれも判断を誤ると 2 年単位で影響が残ります。
還付申告は、通常の申告に加えて明細の提出を求められることがあります。必要な様式は税務署の案内で確認してください。この記事では様式名を挙げません。書式は改正で変わるためです。
関税と混ざらないようにする
海外向けの制度変更の話題は、消費税還付と同じ文脈で語られることがあります。ただ、関税は輸入する側にかかる税で、日本の消費税とは別の軸です。
輸入時の関税や現地の付加価値税(VAT)は、買い手の国の制度です。日本で払った消費税が戻るかどうかとは、関係がありません。同じ記事で並べて説明されていると混ざりやすいので、分けて考えてください。
混ざると何が困るかというと、制度が変わったときに、どちらの話なのかを取り違えます。買い手の国の関税が上がったなら値付けと配送条件の問題ですが、日本の消費税の制度が変わったなら届出と帳簿の問題です。打ち手を出す先がまったく違います。
配送時の輸出申告は、消費税還付の証明書類にも関係します。ここは重なります。
1年目の終わりに、まとめて来るもの
消費税還付の判断は、年をまたぐ処理のひとつです。1 年目の終わりには、申告の判定・経費の集計・為替の扱いが同じ時期にまとめて来ます。何が来るかを先に並べておくと、順番を間違えません。
仕入れの記録が、そのまま帳簿の材料になる状態
還付の手続きでいちばん手間がかかるのは、届出でも申告でもなく、1 年分の仕入れと販売を突き合わせる作業です。仕入れはスプレッドシート、売上は eBay の画面、発送は配送業者の明細。年に一度これをやると、どこかが抜けます。
Trade Force は、eBay 輸出の商品・在庫・出品・注文・発送・売上をひとつの画面で管理する定額制の OMS です。仕入れた商品と、それが売れた注文が同じ場所にあるので、「いつ、いくらで仕入れて、いつ、いくらで売れたか」が 1 件ずつ残ります。帳簿を作るときの材料が、日々の業務の副産物として溜まっていく形です。
売上は期間を指定して確認でき、販売数・注文数・売上金額・手数料・返金額・入金額が並びます。注文は eBay から自動で取り込まれ、入荷と出荷のタスクも自動で作られるので、記録のための入力を別に用意する必要がありません。
Trade Force のサービス紹介からご覧ください。
まとめ
届出のタイミングは前年のうちです。 課税事業者選択届出書は、原則として提出した課税期間の翌課税期間から効きます。今年の仕入れについて今から出すことはできません。
簡易課税を選ぶと還付は起きません。 仕入控除税額を売上税額から計算する仕組みなので、輸出免税で売上税額がゼロなら控除もゼロです。簡易課税にも 2 年縛りがあります。
払っていない消費税は戻りません。 国際送料や海外の事業者への支払いは、経費であっても還付の対象にはなりません。
帳簿だけで控除するときは、記載が 2 つ増えます。 該当する旨と、相手方の住所または所在地。ただし一定の課税仕入れは住所が不要です。
期限のある制度と、無い制度があります。 少額特例には期限がありますが、古物商特例について国税庁のページに期限の記載はありません。分けて把握してください。
届出の期限は、休日でも延びません。 個人事業者なら 12 月 31 日が期限で、そこが土日祝でも翌営業日には延びません。最初の 2 年のあいだに 100 万円以上の設備を買うと、戻れない期間が 3 年に延びます。
よくある質問
Q1.今年の仕入れについて、今から還付を受けられますか
課税事業者選択届出書は原則として、提出した日の属する課税期間の翌課税期間から効力を持ちます。個人事業者の課税期間は暦年なので、その年の分を後から取りに行くことはできません。
すでに適格請求書発行事業者の登録を受けている場合は、課税事業者になっているため事情が変わります。所轄の税務署に確認してください。
Q2.届出の期限が年末の休日に当たったら、翌営業日まで延びますか
延びません。国税庁は、当課税期間の末日が土曜日・日曜日・国民の祝日等に当たる場合でも、翌課税期間から課税事業者を選択したいなら当課税期間中に届出書を提出する必要がある、と書いています。翌日以降の平日へ提出期限が延長されることはありません。
申告の期限は休日に当たれば翌開庁日まで延びるので、同じ感覚で構えていると外します。年末は窓口が開いていない日が続くため、12 月に入る前に出しておくほうが確実です。
Q3.課税事業者を選んだあと、事業用の車や設備を買っても問題ありませんか
金額によっては、免税事業者に戻れない期間が延びます。課税事業者となった日から 2 年を経過する日までに開始した課税期間中に、税抜 100 万円以上の調整対象固定資産を仕入れ、その課税期間の確定申告を一般課税で行った場合、仕入れをした課税期間の初日から原則として 3 年間は免税事業者に戻れません。
仕入れる商品そのものは棚卸資産なので、この 100 万円の判定には入りません。対象になるのは建物や機械、車両、工具、器具、備品などです。買う年をずらせる設備なら、順番を税理士に相談してから決めてください。
Q4.簡易課税のほうが事務が楽そうですが、還付はあきらめることになりますか
なります。簡易課税は仕入控除税額を売上げに係る消費税額から計算する仕組みで、控除額が売上税額を上回りません。輸出免税で売上税額がゼロなら、控除もゼロです。
事務負担と還付見込み額を比べて決める話になるので、両方の金額を出したうえで税理士に相談してください。
Q5.インボイス登録をしていて2割特例を使っています。輸出の還付は受けられますか
2 割特例で申告する限り、受けられません。2 割特例は控除額を売上税額の 80% とする計算なので、輸出免税で売上税額がゼロなら控除もゼロです。
ただ、2 割特例は事前の届出が要らず、課税期間ごとに使うかどうかを選べます。還付を取りたい年は、一般課税で申告してください。その場合は、仕入れの帳簿と請求書等の保存が前提になります。
Q6.国際送料は経費なのに、なぜ還付されないのですか
経費であることと、日本の消費税を払っていることは別だからです。還付は、払った消費税が戻ってくる仕組みです。輸出に係る役務として免税の扱いになっているものは、そもそも消費税を払っていません。
Q7.匿名配送で仕入れたものは、控除できませんか
一律に控除できないとは言えません。帳簿のみの保存で控除する場合、相手方の住所または所在地の記載が必要になりますが、一定の課税仕入れについては不要とされています。
どれが該当するかは国税庁の Q&A に示されているので、自分の仕入れが当てはまるかを確認してください。
Q8.古物商特例はいつ終わりますか
国税庁のページに、この特例の適用期限は書かれていません。終わると書いている解説を見かけたら、根拠が示されているかを確かめてください。
期限があるのは少額特例のほうで、令和 5 年 10 月 1 日から令和 11 年 9 月 30 日までの課税仕入れが対象です。
Q9.書類は何年保存すればいいですか
帳簿はその閉鎖の日、請求書等は受領した日の属する課税期間の末日の翌日から 2 か月を経過した日から 7 年間です。6 年目と 7 年目は、いずれか一方を保存すれば足ります。
輸出免税の適用を受けるための証明書類も、納税地等に 7 年間保存する必要があります。
参照リンク
- No.6551 輸出取引の免税(国税庁) — 輸出免税の考え方、国内と国外の間の郵便が免税になること、証明書類の 7 年保存
- No.6501 納税義務の免除(国税庁) — 課税事業者選択届出書の 2 年縛り、調整対象固定資産で 3 年になる条件、インボイス登録者の納税義務
- No.6505 簡易課税制度(国税庁) — みなし仕入率、届出の期限と 2 年縛り、2 割特例・3 割特例の翌課税期間の届出期限、免税事業者を挟んだあとの再適用
- 2割特例の概要(国税庁) — 売上税額の 80% を控除する計算、事前の届出が要らないこと、課税期間ごとに選べること
- 令和8年度税制改正特集(国税庁) — 3 割特例の要件、特定金属くず特例、割合控除の経過措置
- No.6496 仕入税額控除をするための帳簿及び請求書等の保存(国税庁) — 帳簿のみの保存で控除できる取引(古物商特例・少額特例)と保存期間
- No.6497 仕入税額控除のために保存する帳簿及び請求書等の記載事項(国税庁) — 帳簿のみの保存で増える 2 つの記載事項と Q&A 問 110
- No.6137 課税期間(国税庁) — 個人事業者の課税期間と、翌年 3 月 31 日の申告期限