eBayの売上と粗利は別の数字|4つの階層と、それぞれで決めること
この記事の3行要約
- 売上は規模を示すだけの数字。仕入れを増やせば、儲かっていなくても伸びる
- 粗利で仕入れを決め、限界利益で値付けを検証し、営業利益で続けるかを決める
- 粗利率が高くても粗利額が小さいと、件数で埋めることになり作業だけが増える
目次
- 1.はじめに
- 2.eBayの売上・粗利・限界利益・営業利益は、別々の判断に使う
- 3.eBayの売上を目標に置くと、達成の仕方が歪む
- 4.eBayの粗利は、仕入れの判断に使う
- 4-1.eBayの粗利率は、売上を分母にして出す
- 4-2.粗利額で切るか、粗利率で切るか
- 4-3.仕入れの基準は、直近の取引から逆算する
- 5.4つの階層を、eBayの1件の取引で並べてみる
- 6.eBayの粗利を1商品ごとに出すとき、迷いやすい3か所
- 7.eBayの粗利は、「今月の売上 − 今月の仕入れ」ではない
- 8.限界利益は、eBayの値付けが成立しているかの検証に使う
- 9.営業利益は、eBay輸出を続けるかどうかの判断に使う
- 10.eBay粗利率だけを見ていると起きること
- 11.返品と返金は、どの階層に効くか
- 12.固定費を増やす判断は、営業利益の階層にある
- 13.「利益率」という言葉を、自分の中で固定する
- 14.eBayの粗利がマイナスの在庫を、いつ切るか
- 15.仕入れ値と売値が、同じ場所にあること
- 16.まとめ
- 17.この記事で前提にしている数字の出どころ
- 18.よくある質問
- 19.参照リンク
はじめに
月商は伸びている。出品も増えたし、毎日のように売れている。それなのに、口座の残高が増えていない。
この状態にいるとき、多くの場合は「利益率が低い」という言葉で片付けられます。ただ、この言い方には問題があります。利益率の「利益」が、どの利益を指しているのかが決まっていないからです。
仕入れ値を引いた後なのか、手数料と送料まで引いた後なのか、ストアの月額やツール代まで引いた後なのか。どこの話をしているかで、打つべき手はまったく別のものになります。
この記事では、eBay の取引を 4 つの階層に分けて、それぞれの数字で何を決めるのかを対応づけます。手数料の内訳や利益率を上げる打ち手そのものは、別の記事にまとめてあります。
先に断っておくと、ここでは料率を 1 つも書きません。カテゴリごとの落札手数料も、国際出品手数料の段階も、円に替えるときのコストも、すべて別の記事の担当です。この記事が扱うのは、その数字をどこに置いて、何を決めるかという枠組みのほうです。
あわせて読みたい
eBayの売上・粗利・限界利益・営業利益は、別々の判断に使う
先に全体像を置きます。
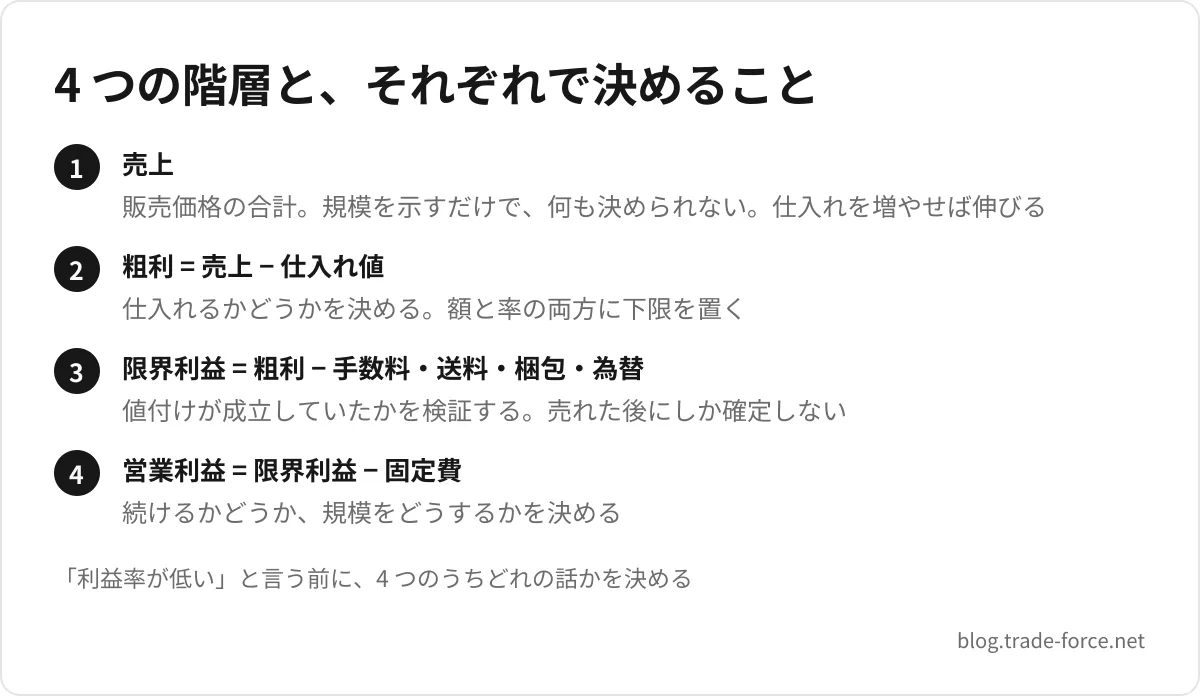
| 階層 | 計算 | この数字で決めること |
|---|---|---|
| 売上 | 販売価格の合計 | 何も決めない。規模を示すだけ |
| 粗利 | 売上 − 仕入れ値 | 仕入れるかどうか |
| 限界利益 | 粗利 − 手数料・送料・梱包資材・為替コスト | 値付けが成立しているか |
| 営業利益 | 限界利益 − ストア月額・ツール・通信・人件費など | 続けるかどうか |
上から下へ行くほど、判断の射程が長くなります。粗利は 1 商品ごとの話、限界利益は 1 取引ごとの話、営業利益は月や年の話です。
この分け方が効くのは、階層ごとに動かせるものが違うからです。粗利が低いなら仕入れ側、限界利益が低いなら価格と発送、営業利益が低いなら固定費。症状と場所が対応します。
eBayの売上を目標に置くと、達成の仕方が歪む
まず、いちばん上の階層から外します。
売上を目標に置いたときの構造的な問題は、仕入れを増やせば達成できてしまうことです。1 万円で仕入れて 1 万 1 千円で売る取引を 100 件やれば、月商 110 万円になります。粗利は 10 万円で、そこから手数料と送料を引くと、残りはわずかです。
極端に言えば、2 億円で仕入れたものを 1 億円で売れば、売上 1 億円という数字が立ちます。赤字 1 億円と同時に。
「月商 ◯◯ 万円」という表現そのものが悪いわけではありません。規模を伝える言葉としては便利です。
問題は、それを目標に据えたときに起きます。目標にすると、達成度を測るために売上を見ることになり、売上を上げる打ち手が優先されます。単価の高い商材へ寄せる、値下げして数を出す。どちらも売上は伸びますが、粗利が伸びるとは限りません。
目標を置くなら、粗利額に置くほうが行動と一致します。「今月 30 万円の粗利」なら、仕入れを増やしても数字は伸びず、安く仕入れるか高く売るかしかありません。
あわせて読みたい
eBayの粗利は、仕入れの判断に使う
粗利は、売上から仕入れ値を引いたものです。eBay の取引で言えば、その商品を買うかどうかを決める瞬間に見る数字になります。
仕入れの現場では、手数料も送料も確定していません。カテゴリの料率は分かっても、最終的な販売価格も、どの発送方法を使うかも決まっていない段階です。そこで見られるのは、想定販売価格と仕入れ値の差だけです。
だから粗利は、仕入れの判断に使うのが自然です。逆に言えば、仕入れの場で限界利益まで計算しようとすると、仮定が増えすぎて手が止まります。
eBayの粗利率は、売上を分母にして出す
粗利を売上で割り、100 を掛けたものが粗利率です。分母は仕入れ値ではなく売上です。
21,000 円で売れる見込みの商品を 8,000 円で仕入れるなら、粗利は 13,000 円、粗利率は 13,000 ÷ 21,000 で約 62% です。
よく混ざるのが、仕入れ値を分母にした率です。同じ取引を 13,000 ÷ 8,000 で割ると 162.5% になります。こちらは「仕入れ値に対していくら上乗せできたか」の率で、粗利率とは別の数字です。
どちらを使っても構いませんが、記録の中で混ぜると、同じ取引が 62% にも 162.5% にも見えます。仕入れの基準に「◯%以上」と書くなら、分母がどちらかを基準の横に書いておいてください。
粗利額で切るか、粗利率で切るか
ここで分かれ道があります。仕入れの基準を、金額で置くか、率で置くか。
| 粗利額で切る | 粗利率で切る | |
|---|---|---|
| 基準の例 | 1 件あたり 3,000 円以上 | 30% 以上 |
| 向いている | 高単価・低回転の商材 | 低単価・高回転の商材 |
| 落とし穴 | 単価の低い商材が全部落ちる | 額が小さくても通ってしまう |
低単価の商材で率だけを見ると、額が残らないのに基準は通ります。 1,000 円で仕入れて 1,500 円で売れば粗利率 33% ですが、額は 500 円です。そこから手数料と送料が引かれると、ほとんど残りません。
高単価の商材で額だけを見ると、資金効率が見えなくなります。 10 万円で仕入れて 10 万 5 千円で売れば額は 5,000 円ですが、10 万円を寝かせた結果です。同じ 10 万円で回転の速い商材を扱えば、もっと稼げたかもしれません。
実務的には、両方に下限を置くのが扱いやすいと考えています。「粗利額が ◯ 円以上、かつ粗利率が ◯% 以上」。どちらか一方だけでは、どこかに抜け道ができます。
具体的な数字は商材で変わるので、他人の基準をそのまま使わないでください。自分の直近の取引から逆算するほうが確実です。
あわせて読みたい
仕入れの基準は、直近の取引から逆算する
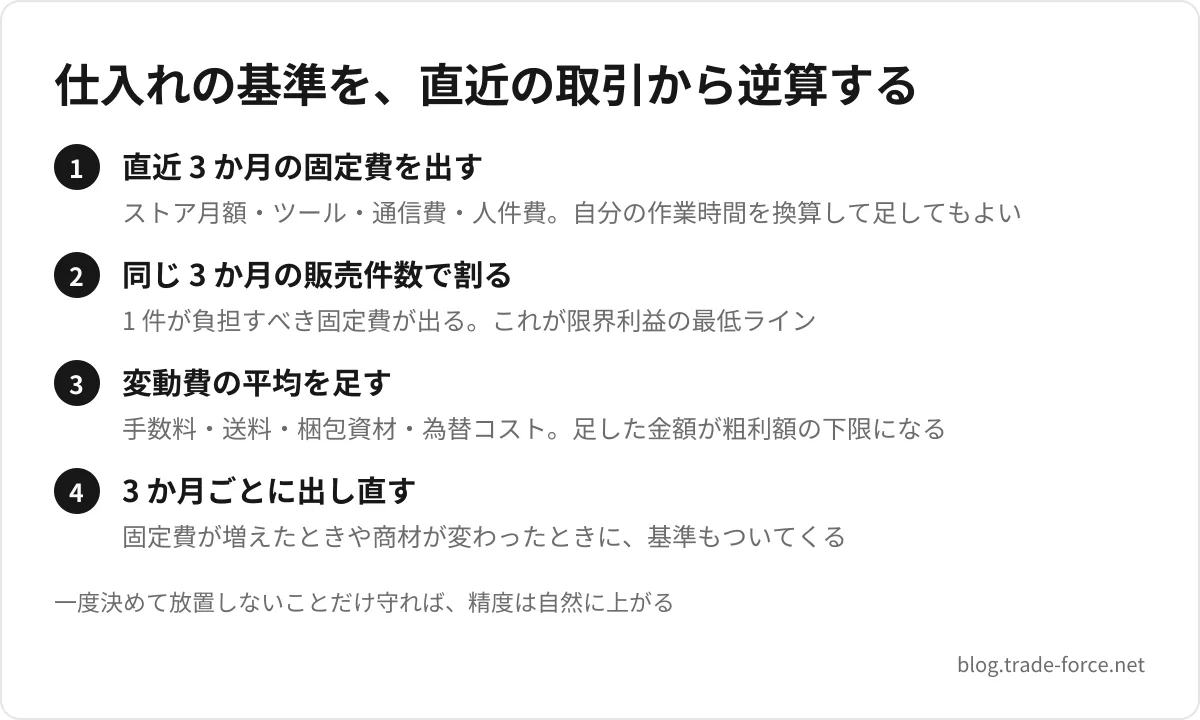
「粗利額 ◯ 円以上」の ◯ をどう決めるか。他人の数字を借りない方法があります。
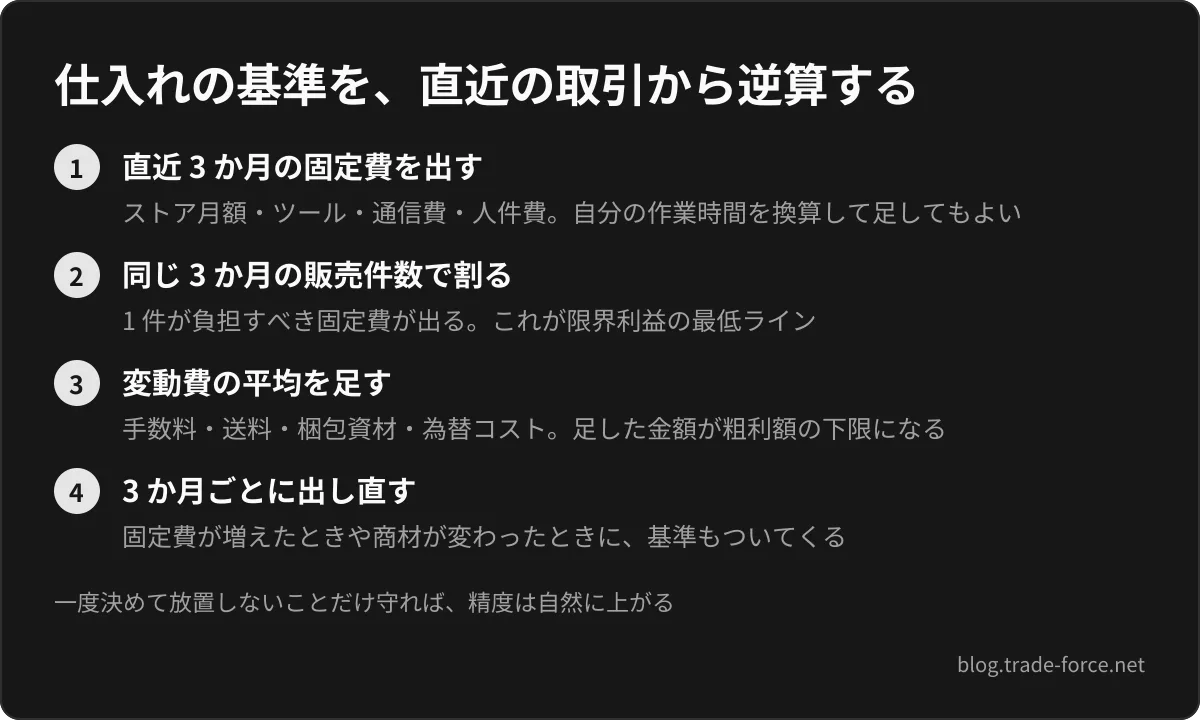
まず、直近 3 か月の固定費の合計を出します。ストアの月額、ツール、通信費、人に払っているもの。ここに、自分の作業時間を金額に換算したものを足してもかまいません。
次に、同じ 3 か月に売れた件数で割ります。1 件が負担すべき固定費が出ます。
この金額が、限界利益の最低ラインです。1 件あたりの限界利益がこれを下回っていると、売っても固定費が埋まりません。
そこから逆算します。限界利益の最低ラインに、手数料・送料・梱包資材・為替コストの平均を足すと、粗利額の下限が出ます。仕入れの場で見るのは、この数字です。
3 か月ごとに出し直せば、固定費が増えたときや商材が変わったときに基準もついてきます。一度決めて放置しないことだけ守れば、精度は自然に上がっていきます。
4つの階層を、eBayの1件の取引で並べてみる
言葉だけだと分かりにくいので、1 件の取引で並べます。金額は説明のための例で、料率は使いません。実際の手数料は商材とカテゴリで変わるので、そこは手数料の記事を見てください。
ある商品を 8,000 円で仕入れ、150 ドルで売れたとします。円に替えたときの受取額を 21,000 円としましょう。
| 階層 | 計算 | この例の数字 |
|---|---|---|
| 売上 | 受け取った金額 | 21,000 円 |
| 粗利 | 売上 − 仕入れ値 | 21,000 − 8,000 = 13,000 円 |
| 限界利益 | 粗利 − 手数料 − 国際送料 − 梱包資材 − 為替コスト | 13,000 − 3,400 − 2,800 − 200 − 420 = 6,180 円 |
| 営業利益への寄与 | 限界利益がそのまま固定費の回収に回る | 6,180 円 |
粗利では 13,000 円だったものが、限界利益では 6,180 円になりました。半分以下です。
ここで見てほしいのは、金額そのものではなく 落ち方の内訳です。この例では、手数料と送料の 2 つで 6,200 円が消えています。仕入れ値 8,000 円に近い額です。
そして、固定費が月 5 万円かかっているとすると、この取引が 8 件で固定費を回収できる計算になります。9 件目からが営業利益です。「今月は何件売れたか」という問いが、ここで初めて意味を持ちます。
同じ商品を 130 ドルに値下げして売った場合はどうなるか。売上が 18,200 円になったとすると、粗利は 10,200 円。手数料は取引額に連動するので少し下がりますが、送料と梱包は変わりません。限界利益はおよそ 3,800 円まで落ちます。
売価を 13% 下げると、限界利益は 4 割近く減ります。 値下げの影響が粗利より下の階層で大きく出るのは、変動費の一部が金額固定だからです。ここを感覚で判断すると、値下げの効き方を読み違えます。
自分の商品で同じ並びを作るなら、eBay利益計算ツールに仕入れ値・国際送料・販売価格を入れてみてください。手数料と送料を引いたあとの利益が出るので、この記事でいう限界利益に近い数字がその場で分かります。売価を下げたときの落ち方も、販売価格を入れ替えるだけで確かめられます。
eBayの粗利を1商品ごとに出すとき、迷いやすい3か所
粗利の計算式は単純ですが、実際に出そうとすると迷う場所があります。3 つ挙げます。
1. 仕入れの送料をどう扱うか。 商品代金だけを原価にすると、送料の分だけ粗利が実態より大きく見えます。1 件だけ買ったときの送料は明確ですが、10 点まとめて買ったときは按分が必要です。点数で割るか、金額で割るかを先に決めておくと、毎回悩まずに済みます。
2. まとめ買いの原価をどう分けるか。 ジャンク品をまとめて仕入れて、動くものだけを売る場合、売れなかった分の原価はどこへ行くのか。売れる見込みの点数で割るか、売れた分にだけ乗せるかで、1 件あたりの粗利は大きく変わります。後者のほうが実態に近いですが、売れ残りが出た月にまとめて損失が出ます。
3. 値下げと返品をどう反映するか。 値下げして売れた場合、粗利は下がります。返品されて再出品した場合、その回の粗利はゼロではなくマイナスです。取引ごとに実額で記録するのが原則ですが、月末にまとめて調整する方法でも構いません。大事なのは、やり方を毎月変えないことです。
3 つとも、正解が 1 つに決まる話ではありません。決めたやり方を続けることのほうが、精度より重要です。方法が月ごとに変わると、前月と比較できなくなります。
eBayの粗利は、「今月の売上 − 今月の仕入れ」ではない
月の粗利を出すとき、いちばん起きやすい取り違えがこれです。その月に仕入れた金額を、その月の売上から引いてしまう。
この記事の粗利は、売れた商品の売値から、その商品の仕入れ値を引いたものです。月の粗利は、その月に売れた取引の粗利を足した数字になります。まだ売れていない商品の仕入れ値は、どこからも引きません。
「今月の売上 − 今月の仕入れ」で出すと、次のように動きます。
- 仕入れを増やした月 — 売れていない在庫の分まで引かれるので、粗利が実態より小さく見える
- 仕入れを止めた月 — 前の月に買った在庫が売れても原価が引かれないので、粗利が実態より大きく見える
年末の繁忙期に向けて多めに仕入れた月に「粗利が落ちた」と判断して仕入れを絞る、という読み違いは、ここから起きます。
確定申告の計算も、同じ考え方をしています。国税庁の「青色申告の決算の手引き」は、必要経費になる売上原価を、本年中の仕入高そのままではなく、次の式で計算すると書いています。
売上原価=年初(期首)の棚卸高+年間の仕入高−年末(期末)の棚卸高
年末に売れ残っている在庫は差し引かれ、その年の経費にはなりません。売れた分の原価だけを引くという点で、1 件ごとの粗利を足し上げたものと向きが揃います。
年に一度、1 件ごとの粗利の合計と、決算で出した「売上 − 売上原価」を並べてみてください。差が大きいなら、原価の記録漏れか、在庫の数え漏れがどこかにあります。
売上を円でいくらと数えるか、年末の棚卸しをどう進めるかといった申告の側の決まりは、eBay の確定申告の記事で扱っています。
限界利益は、eBayの値付けが成立しているかの検証に使う
粗利から、取引ごとにかかる費用を引いたものが限界利益です。eBay で言えば、次のものが引かれます。
- 落札手数料(Final Value Fee)と、注文ごとの定額の手数料
- 国際出品手数料
- 実際にかかった国際送料
- 梱包資材
- 売上を円に替えるときのコスト
料率や計算方法は、手数料の記事にまとめてあります。ここで押さえたいのは、これらが売れた後にしか確定しないということです。だから限界利益は、仕入れの判断には使えません。使えるのは、値付けが成立していたかの検証です。
落札手数料は、商品価格だけでなくバイヤーが支払った送料を含む取引合計額に対して計算されます。
送料無料にして商品価格を上げても、商品価格を下げて送料を取っても、合計が同じなら手数料は同額です。「送料を別にすれば手数料が減る」という理解は成り立ちません。
もうひとつ、為替のコストは自分が出金する日のレートで決まります。売れた日でも、eBay から入金された日でもありません。ここを固定して計算していると、限界利益が実態とずれます。
あわせて読みたい
限界利益がマイナスなら、その取引は売れば売るほど損をしています。値付けか、発送方法か、商材そのものを変える必要があります。
このあと紹介している記事 (7 本)
営業利益は、eBay輸出を続けるかどうかの判断に使う
限界利益から固定費を引くと、営業利益になります。固定費は取引の件数に関係なくかかるもので、ストアの月額、ツールの利用料、通信費、人を雇っているならその費用が入ります。
この階層で決めるのは、事業を続けるかどうか、あるいは規模をどうするかです。
固定費の性質は、限界利益と組み合わせて見るとはっきりします。
- 限界利益がプラスで、営業利益がマイナス。 1 件ごとには儲かっているが、件数が固定費を賄えていない状態です。件数を増やすか、固定費を削るかの二択になります
- 限界利益がマイナスで、営業利益もマイナス。 件数を増やすと悪化します。ここで「もっと売れば」と考えるのが、いちばん危ない判断です
損益分岐点という言葉は、この階層の話です。固定費を限界利益で割ると、月に何件売れば赤字にならないかが出ます。この数を出しておくと、忙しさの意味が変わります。目標の 3 分の 1 で止まっている月に、それが赤字なのかどうかが分かるからです。
eBay粗利率だけを見ていると起きること
率は便利な数字ですが、率だけで判断すると見落とすものがあります。
作業量が見えません。 粗利率 50% でも、1 件の粗利が 500 円なら、月 10 万円の粗利には 200 件必要です。出品、梱包、発送、問い合わせ対応を 200 件分やることになります。粗利率 25% でも 1 件 5,000 円なら、20 件で済みます。
資金の回転も見えません。 高い率が出ていても、その商品が半年売れないなら、その間その資金は使えません。不良在庫になれば、率は計算上のものになります。
投下資本利益率の視点が抜けます。 同じ 10 万円を、率の高い遅い商材に置くか、率の低い速い商材に置くか。どちらが多く稼ぐかは、率だけでは決まりません。
だから、率は同じ商材の中で比較するときに使うのが安全です。「先月より率が落ちた」なら意味があります。「A 商材の率が B 商材より高い」は、そのままでは判断に使えません。
返品と返金は、どの階層に効くか
返品されたとき、どの数字が動くのかも整理しておきます。
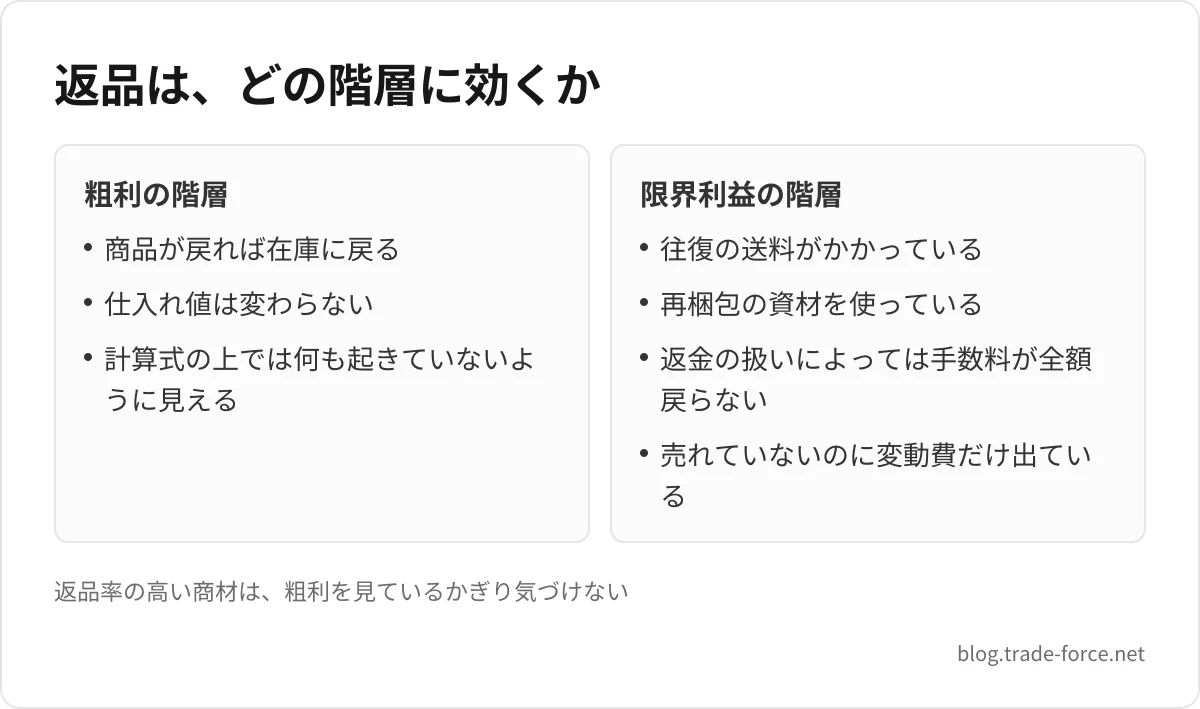
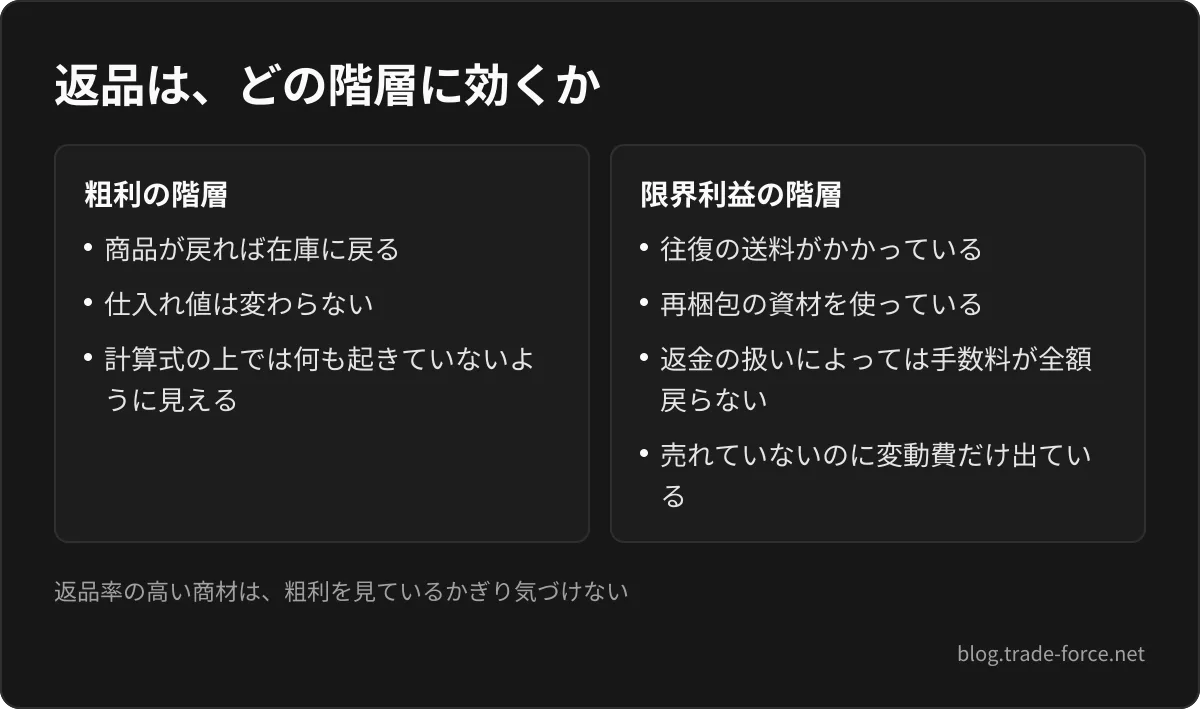
粗利の階層では、ほとんど見えません。 商品が戻ってくれば在庫に戻り、再出品できます。仕入れ値は変わっていないので、粗利の計算式の上では何も起きていないように見えます。
限界利益の階層で、はっきり効きます。 往復の送料、返送にかかった手間、再梱包の資材。売れていないのに変動費だけがかかった状態です。
手数料の戻り方も、階層で見ると整理できます。自主的に返金した場合、対象の手数料は返金した割合に応じてクレジットされます。ただし注文ごとの定額は、返金の理由によっては戻りません。説明と異なる商品としての返品や、商品が届かないという申し出に対する返金が、これに当たります。
結果として、返品が起きた取引は、変動費が出ていったうえに、その一部が戻らないという形になります。
つまり、返品率が高い商材は、粗利を見ているかぎり気づけません。「粗利率は悪くないのに残らない」という状態の原因が、ここにあることがあります。
返品が多い商材を扱うなら、返品にかかる往復の送料を、あらかじめ変動費に織り込んでおくという手があります。1 件ずつ正確に振り分けるより、月の返品率から平均を出して全件に乗せるほうが、運用としては続きます。
固定費を増やす判断は、営業利益の階層にある
ストアの契約を上げる、ツールを入れる、人を頼む。こうした判断は、どれも固定費を増やします。
固定費を増やしてよいかどうかは、増えた固定費を、限界利益で何件ぶん回収できるかで見られます。月 1 万円の固定費が増えるなら、1 件あたりの限界利益が 5,000 円の商材なら 2 件、1,000 円なら 10 件を追加で売る必要があります。
この計算をしておくと、「便利そうだから」という理由での導入が減ります。逆に、明らかに回収できる場面では迷わなくて済みます。件数が増えて手が回らないときの外注費は、たいていこちらです。
「利益率」という言葉を、自分の中で固定する
最後に、実務的な話をひとつ。
粗利率と限界利益率を、どちらも「利益率」と呼んでいると、記録が読めなくなります。半年前に書いた「利益率 40%」が、どちらの意味だったかを思い出せません。人に作業を任せている場合はもっと深刻で、同じ言葉で違う数字をやり取りすることになります。
対策は単純で、呼び方を決めて固定することです。表計算の列名でも、メモの書き方でも構いません。「粗利」「限界利益」「営業利益」と書き分けておけば、後から読み返せます。
言葉が揃うと、判断も揃います。「粗利が落ちた」と言われたら仕入れ側を見て、「限界利益が落ちた」と言われたら価格と発送を見る。会話の段階で、どこを見ればいいかが決まります。
外の情報を読むときにも効きます。他のセラーが書いている「利益率」がどの階層の話なのかは、たいてい書かれていません。自分の中で言葉が固定されていれば、どの階層の話として読めばいいかを推測できます。数字をそのまま持ち込まずに済みます。
eBayの粗利がマイナスの在庫を、いつ切るか
最後に、階層をまたぐ話をひとつ。
売れない在庫を値下げしていくと、どこかで粗利がマイナスになります。仕入れ値を下回る価格でしか売れない状態です。ここで 損切りをするかどうかは、粗利だけを見ていると決められません。
判断の材料は 2 つです。その資金を次に何に使えるかと、保管し続けるコスト。仕入れ値は、既に払ってしまった金額です。今から取り戻せるかどうかは、これからの選択にしか関係しません。
「仕入れ値より安く売るのは負けだ」という感覚は自然ですが、売れない在庫は、粗利がゼロの資産ではなく、資金が固定された状態です。この 2 つは会計上の見え方が違うだけで、事業としては後者のほうが正確です。
判断を先送りしないために、仕入れの時点で「いつまでに売れなければ切るか」を決めておくという手があります。決めておけば、その日が来たときに考え直さずに済みます。
期限の決め方は、商材の回転で変わります。回転の速い商材で 3 か月動かないなら、値付けか商材選びのどちらかが外れています。回転の遅い商材なら、半年や 1 年でも異常とは限りません。同じ期限を全商材に当てないことだけ気をつけてください。
切ると決めたあとの値付けは、粗利ではなく「いくらなら今月中に動くか」で決まります。ここだけは、階層の話が当てはまらない場面です。
仕入れ値と売値が、同じ場所にあること
ここまでの話は、どれも「数字が出せる」ことが前提です。実際には、仕入れ値はスプレッドシート、売上は eBay の画面、送料は配送業者の明細、と散らばっていることが多いと思います。突き合わせに時間がかかると、月次で見ることそのものが続きません。
Trade Force は、eBay 輸出の商品・在庫・出品・注文・発送・売上をひとつの画面で管理する定額制の OMS です。仕入れた商品と、それが売れた注文が同じ場所にあるので、1 件ごとの粗利を出すための材料が最初から揃います。
売上は期間を指定して確認でき、販売数・注文数・売上金額・手数料・返金額・入金額が並びます。月次で階層を出すときの土台になります。注文は eBay から自動で取り込まれ、入荷と出荷のタスクも自動で作られるので、記録のための入力作業が増えることもありません。
Trade Force のサービス紹介からご覧ください。
まとめ
売上では何も決められません。 仕入れを増やせば伸びる数字なので、目標に置くと達成の仕方が歪みます。目標は粗利額に置いてください。
粗利は仕入れの判断に使います。 仕入れの場では手数料も送料も確定していないので、そこで見られるのは想定売価と仕入れ値の差だけです。額と率の両方に下限を置くと、抜け道が減ります。
限界利益は値付けの検証に使います。 手数料は送料を含む取引合計額にかかり、為替は自分が出金する日のレートで決まります。ここがずれると、検証そのものが成立しません。
営業利益は続けるかどうかの判断に使います。 限界利益がマイナスのまま件数を増やすのが、いちばん危ない選択です。
率だけを見ないでください。 率には作業量も資金の回転も入っていません。率は同じ商材の中での比較に使うのが安全です。
この記事で前提にしている数字の出どころ
この記事では料率を書いていませんが、枠組みの前提にしている事実がいくつかあります。出どころを示しておきます。
- 手数料は 3 層に分かれ、率と定額の両方がある。落札手数料は、バイヤーが支払った送料を含む取引合計額に対して計算されます。カテゴリごとの料率と計算例は、手数料の記事にまとめています
- 為替は、自分が出金する日のレートで決まります。売れた日でも、eBay から入金された日でもありません
- 落札手数料の対象額について、登録住所が日本のセラーには例外が効きません。速い配送と安い国内配送を並べて出したときは安いほうを基準に計算する、という例外がありますが、日本に住居があり商品が米国外にある場合は、常に購入者が選んだ配送方法を基準に計算されるとされています
- 最高評価プラスの落札手数料の割引は、eBay.com で最高評価を受けた国に居住する出品者が対象とされています。日本のセラーが eBay.com へ出品する場合、この割引を前提にした計算はしないほうが安全です
よくある質問
Q1.eBayの売上と粗利の違いは何ですか
売上は、売れた金額の合計です。粗利は、そこから売れた商品の仕入れ値を引いた残りです。
売上は仕入れを増やせば伸びるので、規模を示すだけの数字です。仕入れてよいかを決められるのは粗利のほうで、この記事では粗利で仕入れを決め、そこから手数料と送料を引いた限界利益で値付けを確かめる順に分けています。
Q2.粗利率は何%を目指せばいいですか
商材で変わるので、他人の数字をそのまま使わないほうがいいと考えています。中古のジャンク品を修理して売る場合と、新品を卸から引いて売る場合では、成立する率がまったく違います。
自分の直近の取引から、成立していた水準を出すほうが確実です。
Q3.粗利と限界利益は、どちらを見ればいいですか
用途が違うので、どちらかを選ぶものではありません。仕入れを決めるときは粗利、売れた後に値付けを振り返るときは限界利益です。
仕入れの場で限界利益まで出そうとすると、仮定が増えて判断が止まります。
Q4.返品されたとき、払った手数料は限界利益に戻ってきますか
一部は戻ります。自主的に返金した場合、対象の手数料は返金した割合に応じてクレジットされます。全額を返金したなら、対象の手数料も全額です。
ただし注文ごとの定額は、理由によって戻りません。説明と異なる商品としての返品や、商品が届かないという申し出への返金では戻らないとされています。往復の送料と再梱包の資材も、当然ながら戻りません。限界利益の階層では、返品は「売れていないのに変動費だけがかかった取引」として残ります。
Q5.まとめ買いした商品の原価は、どう分ければいいですか
点数で割る方法と、想定売価の比率で割る方法があります。どちらが正しいというより、決めたやり方を続けることが大事です。
月ごとにやり方を変えると、前月と比較できなくなります。
Q6.月商を目標にするのは、どうしていけないのですか
いけないというより、達成の仕方が複数あって、そのうち儲からない方法でも達成できてしまうのが問題です。
仕入れを増やす、値下げして数を出す、単価の高い商材へ寄せる。どれも売上は伸びますが、粗利が伸びるとは限りません。
Q7.送料を別に取れば、手数料は減りますか
減りません。落札手数料は、バイヤーが支払った送料を含む取引合計額に対して計算されます。
送料無料にして商品価格を上げても、商品価格を下げて送料を取っても、合計が同じなら手数料は同額です。
Q8.階層ごとの数字は、どのくらいの頻度で出せばいいですか
粗利は仕入れのたび、限界利益は取引ごと、営業利益は月に一度が目安です。頻度が違うのは、それぞれが答える問いの周期が違うためです。
仕入れの基準そのものは、3 か月ごとに固定費と件数から出し直すと、実態からずれにくくなります。
Q9.自分で出した粗利と、確定申告の利益が合わないのはなぜですか
多いのは、年末に売れ残っている在庫の扱いです。確定申告の売上原価は、年初の棚卸高に年間の仕入高を足し、年末の棚卸高を引いて出します。その年に仕入れた金額を全部引いているなら、在庫の分だけ合わなくなります。
もう 1 つは範囲の違いです。申告の利益は、手数料・送料・ストアの月額なども経費として引いたあとの数字なので、粗利と比べるなら「売上 − 売上原価」の段で比べてください。
Q10.仕入れ値より安く売るのは、避けるべきですか
避けるべきと決まってはいません。仕入れ値はすでに払った金額で、これから取り戻せるかどうかは今後の選択にしか関係しないためです。
判断の材料になるのは、その資金を次に何へ使えるかと、保管し続けるコストのほうです。
参照リンク
- 出品料 — eBay 公式ヘルプ — 落札手数料が購入者の支払った送料を含む売上総額にかかること、日本に住居があり商品が米国外にある場合は購入者が選んだ配送方法で計算されること
- 手数料の返金 — eBay 公式ヘルプ — 返金した割合に応じた手数料の戻り方と、注文ごとの固定額が戻らない理由
- 出品者の基準に関するポリシー — eBay 公式ヘルプ — 最高評価プラスの割引が、最高評価を受けた国に居住する出品者だけのものであること
- Payoneer の為替レートについて — Payoneer 公式 — 外貨を日本円に換金するときに為替手数料がかかること
- 令和7年分 青色申告の決算の手引き(一般用) — 国税庁 — 売上原価=年初の棚卸高+年間の仕入高−年末の棚卸高