eBay輸出を30代の副業から独立へ|「本業の50%」が使えない理由
この記事の3行要約
- 30代の独立で使われる「本業の50%」は額面どうしの比較で、給与の裏の事業主負担が入っていない
- 厚生年金保険料は事業主と被保険者が半分ずつ負担している。国民年金は定額
- 移す時期は1点で決めず、副業のまま数字が安定する期間を挟む
目次
- 1.はじめに
- 2.eBay輸出を30代で考えるとき、変わるのは固定費と扶養
- 3.「本業の50%を稼いだら独立」が、30代で成立しない理由
- 4.30代の独立で比べるのは、額面ではなく手取りと保障
- 4-1.変わるもの1: 年金保険料の負担の形
- 4-2.変わるもの2: 健康保険の加入先
- 4-3.変わるもの3: 給付の内容
- 5.30代の独立で使う数字を、いまの副業の数字から作る
- 6.30代の脱サラで、家計の側に先に置いておく前提
- 7.家族を扶養していると、独立で家族の年金と保険も切り替わる
- 8.30代の脱サラは、移す時期を1点で決めない
- 9.eBay輸出の30代の副業では、時間の取り方が変わる
- 10.副業のままでいる、という選択
- 11.30代の独立判断で、どのくらいの期間を見るか
- 12.30代の副業では、家族と共有しておくことがある
- 13.30代の副業・独立に乗せないほうがよいもの
- 14.数字が足りているのに踏み切れないとき
- 15.Trade Force で、判断に使う数字を月ごとに揃える
- 16.まとめ
- 17.よくある質問
- 18.参照リンク
はじめに
副業の数字が伸びてきて、独立という選択肢が現実味を帯びてくる。30 代で最初に出てくる問いは、たいてい「いくら稼げたら辞めていいか」です。
そして、その答えとしてよく紹介されるのが、「本業の 50% を稼いだら独立」という目安です。
この記事では、その目安が何と何を比べているのかを確認します。結論から言うと、比べているのは額面どうしで、給与の裏側にあるものが勘定に入っていません。
始める前に決めること(勤務先の規程、開業届、住民税、古物商許可の要否)と、法人にするかどうかの判断は、別の記事にまとめてあります。この記事では扱いません。
あわせて読みたい
あわせて読みたい
一般的な整理であり、結果を保証するものではありません。保険料や給付の扱いは加入先の制度と時期で変わるため、個別の判断は年金事務所・市区町村の窓口・税務署・専門家へご確認ください。
eBay輸出を30代で考えるとき、変わるのは固定費と扶養
20 代との違いは、意欲でも実力でもありません。戻れる余地の狭さです。
狭くする要素は 2 つあります。
固定費。住居、車、保険、教育。どれも月単位で出ていき、下げるには時間がかかります。
扶養。自分ひとりの判断ではなくなります。収入が下がる期間を作れるかどうかが、家計の側の条件で決まります。
20 代の条件と、その使い方は別の記事にまとめてあります。
あわせて読みたい
「本業の50%を稼いだら独立」が、30代で成立しない理由
成立しないのは、給与の額面と副業の利益という、性質の違う数字を比べているからです。この目安には、目標として置きやすく進捗も測れるという利点がありますが、比べ方のところで崩れます。
「本業の 50%」と言うとき、比べられているのは給与の額面と副業の売上か利益です。ところが、この 2 つは同じ性質の数字ではありません。
給与の額面には、その裏側で会社が負担しているものが付いています。そして副業の利益には、それが付いていません。
つまり、額面の 50% に届いた時点でも、独立後に手元に残る金額は 50% ではありません。ここを確認せずに目安だけを使うと、辞めたあとで差が出ます。
もう 1 つ。この目安は、独立後も副業と同じペースで稼げることを前提にしています。実際には、専業になると使える時間が増える一方で、増えた時間を全部売上に変えられるとは限りません。
あわせて読みたい
30代の独立で比べるのは、額面ではなく手取りと保障
では何を比べるのか。手取りと、その裏にある保障です。変わるものを 3 つ確認します。
変わるもの1: 年金保険料の負担の形
日本年金機構の記載はこうです。「厚生年金保険の保険料は、毎月の給与(標準報酬月額)と賞与(標準賞与額)に共通の保険料率をかけて計算され、事業主と被保険者とが半分ずつ負担します」(日本年金機構「厚生年金保険の保険料」)。
さらに、保険料の計算方法のページには、「控除する金額は、その被保険者の標準報酬月額に保険料率を乗じた額の半額となります(折半)」と書かれています。
料率も公開されています。厚生年金保険料率は、平成 29 年 9 月を最後に引上げが終了し、18.3% で固定されています。標準報酬月額は 1 等級(8 万 8 千円)から 32 等級(65 万円)までの 32 等級に分かれ、毎年 9 月に 4〜6 月の報酬月額を基に改定されます。
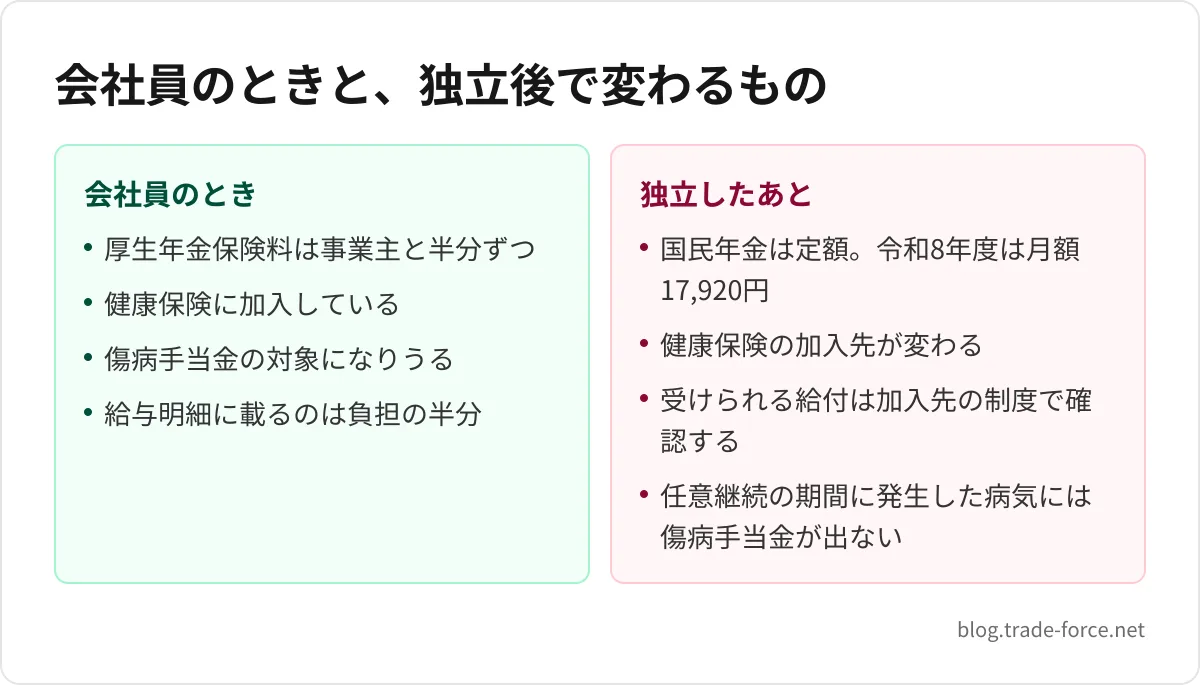
会社員のあいだは、この保険料の半分を会社が負担しています。給与明細に載っているのは、自分が負担している側の半分だけです。
独立すると、加入する制度が変わります。国民年金の保険料は定額で、令和 8 年度(令和 8 年 4 月〜令和 9 年 3 月)は月額 17,920 円です。国民年金の保険料は毎年度見直されます。
なお、会社員の側の標準報酬月額の上限(いまは 65 万円)は、厚生労働省の案内では 2027 年 9 月に 68 万円、2028 年 9 月に 71 万円、2029 年 9 月に 75 万円と段階的に引き上げられます。給与が上限を超えている人は、在職中の保険料の側が動くということです。
金額の大小の話ではありません。負担の形と、将来受け取るものが同時に変わるという話です。
変わるもの2: 健康保険の加入先
会社員のあいだは健康保険に加入していて、保険料は労使で分けて負担しています。独立すると、加入先が変わります。
全国健康保険協会は、退職後の健康保険について、「健康保険任意継続」「国民健康保険」「ご家族の健康保険(被扶養者)」の 3 つの選択があると説明しています。手続き先も、保険料の決まり方も、それぞれ違います。
| 加入先 | 手続き先 | 保険料の決まり方 |
|---|---|---|
| 協会けんぽの任意継続 | 住んでいる都道府県の協会けんぽ支部 | 退職前に控除されていた保険料の 2 倍(上限あり) |
| 国民健康保険 | 住んでいる市区町村の国民健康保険担当課 | 世帯の人数や前年の所得など。市区町村で異なる |
| 家族の健康保険 | 家族の勤務先 | 被扶養者の保険料負担はない |
任意継続には期限が付いています。条件は、退職日までに被保険者期間が継続して 2 か月以上あることと、退職日の翌日から 20 日以内に手続きすることの 2 つです。20 日を過ぎると選べなくなるので、辞める日が決まった時点で決着を付けておく項目になります。
保険料の計算方法も公開されています。退職時の標準報酬月額に、住んでいる都道府県の保険料率を掛けた額です。ただし、退職時の標準報酬月額が 32 万円を超えていた場合は、32 万円で計算されます。標準報酬月額が高かった人ほど、この上限が効きます。加入できる期間は 2 年間です。
3 つのうちどれが軽くなるかは、前年の所得と世帯の状況で変わります。保険料の算定方法は保険者ごとに違うため、いくらになるかは加入先で確認するしかありません。ここを他人の数字で見積もると、外れます。
変わるもの3: 給付の内容
見落とされやすいのが、ここです。
傷病手当金は、健康保険の制度です。全国健康保険協会の記載では、「被保険者が病気やケガのために会社を休み、事業主から十分な報酬が受けられない場合に支給されます」とされています。
給付の対象になるのは、次の 4 つをすべて満たす場合だけです。
- 業務外の事由による病気やケガの療養のための休業であること
- 仕事に就くことができないこと
- 連続する 3 日間を含み 4 日以上仕事に就けなかったこと
- 休業した期間について給与の支払いがないこと
そして、退職後に健康保険を任意継続した場合について、明確な記載があります。「任意継続被保険者である期間中に発生した病気・ケガについては、傷病手当金は支給されません」(全国健康保険協会「傷病手当金」)。
支給期間は、支給を開始した日から通算して 1 年 6 か月とされています。
ただし、例外が 1 つあります。退職前から受けていた場合の継続給付です。協会けんぽは、資格喪失の日の前日(退職日等)までに被保険者期間が継続して 1 年以上あり、資格喪失日の前日に現に傷病手当金を受けているか受けられる状態であれば、資格喪失後も引き続き支給を受けられるとしています。ただし、一旦仕事に就くことができる状態になった場合は、その後また就けなくなっても支給されません。
つまり、退職後に発生したものは対象にならず、退職前から続いているものだけが残るという形です。独立してからの体調不良は、自分で持つことになります。
会社員のときに前提にできていた給付が、そのまま続くわけではありません。独立後にどの給付が受けられるかは、加入先の制度で確認する必要があります。
30代の独立で使う数字を、いまの副業の数字から作る
比べる相手が決まっても、比べる自分側の数字が出ていないと進みません。手順にしておきます。
| 手順 | 出す数字 | 気をつけること |
|---|---|---|
| 1 | 月の売上 | 良かった月ではなく、直近の数か月を並べる |
| 2 | eBay の手数料と送料を引く | 手数料は購入者が払った送料にもかかる |
| 3 | 仕入れと資材を引く | その月に売れたものの仕入れで数える |
| 4 | ここまでが事業の手残り | この数字が、月ごとにどれだけ振れるかを見る |
| 5 | ここから保険料と税が出ていく | 会社員のときは給与から引かれていたものが、自分の側に来る |
多くの場合、比較でつまずくのは 4 と 5 のあいだです。副業のうちは、手残りがそのまま増える実感になります。給与から保険料も税も引かれたあとの手取りが、別に入っているからです。
独立すると、この 2 つが同じ財布から出ます。だから、4 の数字を給与の額面と比べても意味がありません。比べるのは、5 のあとに残る金額と、いまの手取りです。
そして、4 の振れ幅も同時に見てください。平均が足りていても、振れが大きければ、少ない月に家計が回らなくなります。判断に使うのは平均ではなく、低いほうの月です。
30代の脱サラで、家計の側に先に置いておく前提
事業の側の数字だけを見ても、判断は終わりません。家計の側の条件を先に置いてください。
置くのは 4 つです。
生活の損益分岐点。毎月いくら入れば生活が回るか。売上でも利益でもなく、手元に残る金額で数えます。
下げられない固定費と、下げられる固定費。分けておくと、収入が落ちた月に何を止められるかが決まります。
収入がゼロになっても持ちこたえられる月数。事業側の資金とは別に、家計側で数えます。
扶養と保険の扱い。誰がどの制度に入るかで、家計の支出が変わります。
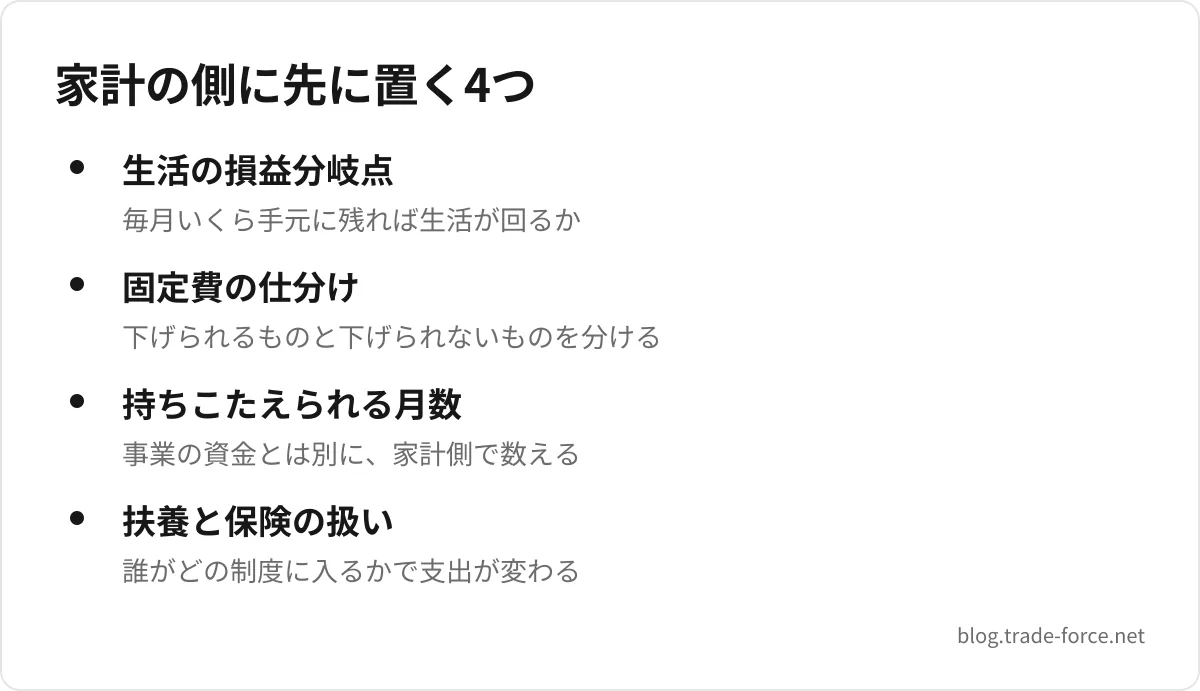
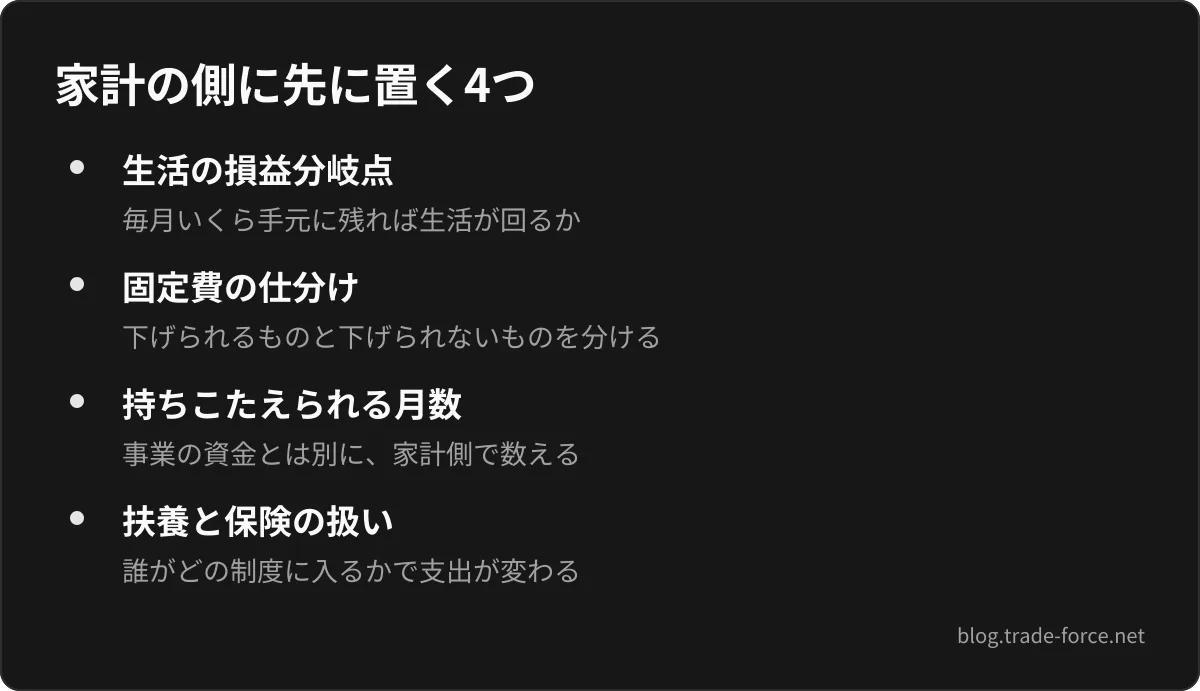
この 4 つが決まると、「本業の 50%」という目安は要らなくなります。比べる相手が、他人の目安から自分の生活の数字に変わるからです。
このあと紹介している記事 (8 本)
- eBay輸出の月30万円ロードマップ|資金が寝ている3か所と止める基準お金・税金
- eBay輸出が続かない理由|3か月ごとに見る数字と、直す1か所経営・運営
- eBay輸出を40代の副業から独立へ|在職のまま作れる5つ経営・運営
- eBayのTime Away(不在設定)|止める30日・続ける15日の使い分け経営・運営
- eBay輸出の月20万円ロードマップ|7工程を2つに分けて時間を作る経営・運営
- 独身男性のeBay副業|生活費と仕入れの財布を分ける、歯止めの作り方経営・運営
- eBay輸出の月50万円ロードマップ|5つの寄りと、縮小する順番経営・運営
- eBay輸出の販売管理ツール|個人セラーのためのOMS「Trade Force」Trade Force
家族を扶養していると、独立で家族の年金と保険も切り替わる
会社員として配偶者を扶養しているなら、独立すると配偶者の側も国民健康保険と国民年金に切り替わります。自分の保険料だけを見積もっていると、ここが抜けます。
日本年金機構は、健康保険と厚生年金に加入している被保険者が退職して自営業者等になった場合について、次のように書いています。
その健康保険の被扶養者となっていた人は、国民健康保険等へ、国民年金は第3号被保険者から第1号被保険者へ切り替える必要があります。
会社員に扶養されている配偶者は、国民年金の第 3 号被保険者で、自分で保険料を納める必要がありません。第 1 号被保険者になると、本人と同じく定額の保険料を自分で納めることになります。令和 8 年度の月額 17,920 円で数えると、夫婦 2 人ぶんで月 35,840 円です。
健康保険のほうも、会社員の扶養に入っていた家族は、国民健康保険に移るのが基本になります。国民健康保険の保険料は世帯の人数や前年の所得で決まり、市区町村で異なるので、住所地の担当課で確かめるしかありません。
つまり、扶養している家族がいるほど、会社が負担していた分と、扶養の仕組みで払わずに済んでいた分の両方が、独立後の家計に乗ってきます。「本業の 50%」が 30 代でいっそう合わなくなるのは、このためです。
逆の形もあります。配偶者が会社員なら、独立した自分が配偶者の扶養に入る道です。ただしこれには収入の条件があり、事業の所得が増えるほど取りにくくなります。その線を売上ではなく所得で数える方法は、扶養の線を扱った記事にまとめてあります。
30代の脱サラは、移す時期を1点で決めない
「◯月に辞める」と決めてから逆算する形は、分かりやすいぶん危ういところがあります。その月の数字がたまたま良かっただけでも、決めたとおりに進んでしまうからです。
代わりに使えるのが、続いた月数で判断する形です。
生活の損益分岐点を超えた月が、何か月続いたか。1 か月では判断できません。季節の影響も、たまたま高く売れた 1 件の影響も、1 か月では分からないからです。
そして、超えなかった月に何が起きていたかも見ます。仕入れが薄かったのか、在庫回転率が落ちたのか、不良在庫が増えたのか。同じ理由が繰り返し出るなら、それは独立後にも起きます。
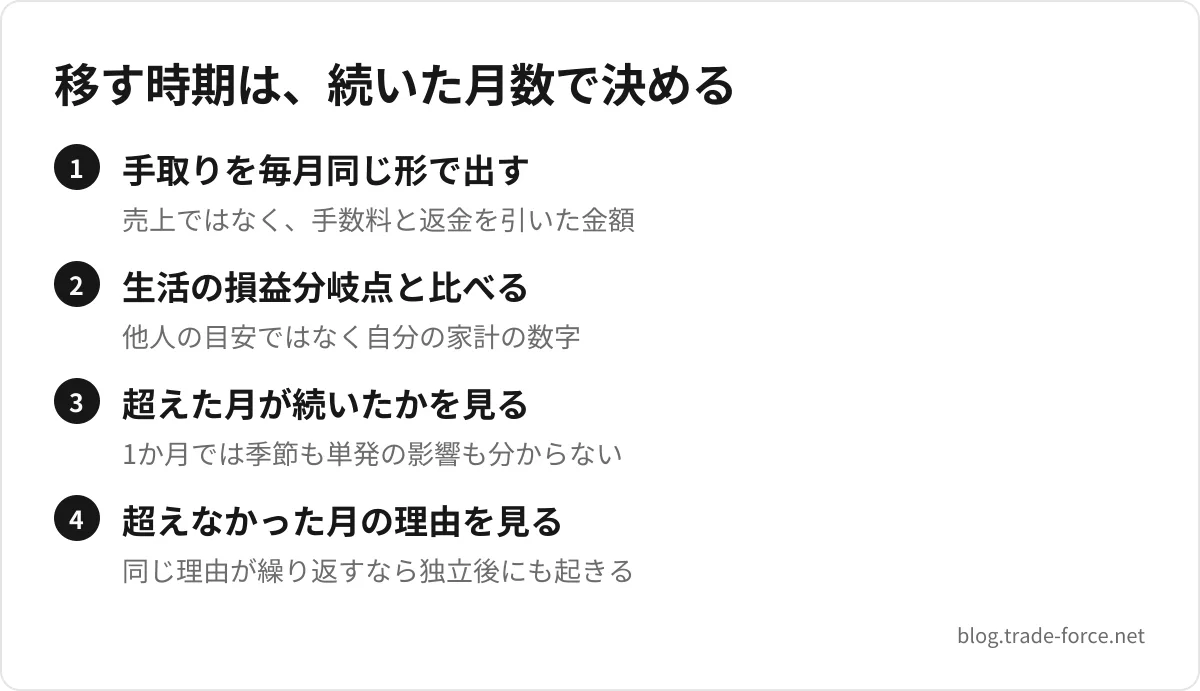
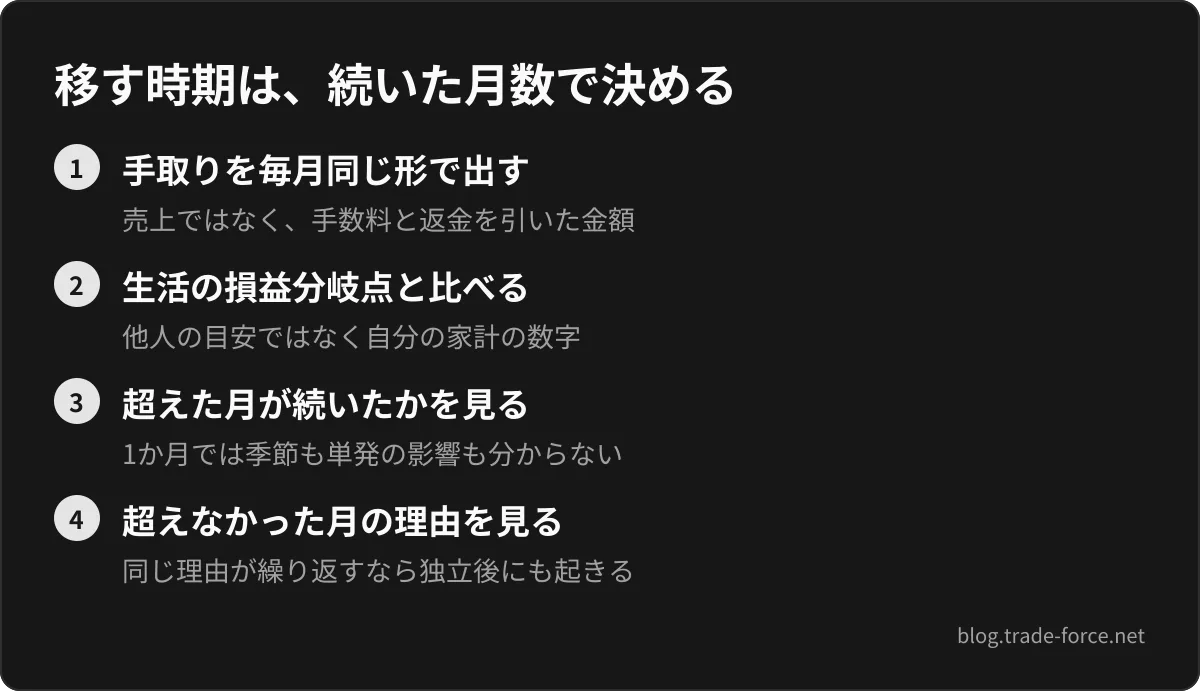
見直しの回し方は、別の記事にまとめてあります。
移すと決めたあとも、1 点で切り替える必要はありません。在職のまま整えておけることがあります。この段取りは、次の記事で扱います。
eBay輸出の30代の副業では、時間の取り方が変わる
20 代と違って、30 代は時間の使い方に交渉相手がいます。家庭の予定、子どもの行事、親の用事。自分の意思だけで時間を確保できません。
だから、必要になるのは長時間ではなく、止まっても壊れない設計です。
出荷までの日数に余裕を持たせる。毎日発送できる前提で短く設定すると、動けない日に約束を割ります。
まとまった不在は設定で吸収する。公式にはTime Awayの仕組みがあります。
作業を分割できる形にしておく。1 回 2 時間必要な工程は、30 分が 4 回では代替できません。分割できる形に組み替えておくと、細切れの時間でも進みます。
時間の上限そのものへの対処は、別の記事にまとめてあります。
副業のままでいる、という選択
独立の記事なので独立の方向ばかり書きましたが、移さないという判断も同じ列にあります。
副業のままでいる利点は、金額ではなく構造にあります。
収入源が 2 つある。片方が落ちても、生活は続きます。この状態は、事業の側で無理をしなくてよいということでもあります。
保障が会社側に残る。前の節で見た給付の話が、そのまま当てはまりません。
判断の期限が無い。「今年中に」と急ぐ理由が消えるので、悪い条件で決めなくて済みます。
一方で、副業のままだと上限が来ます。使える時間が本業の外側に限られるので、そこが天井になります。伸ばしたいのに伸ばせない状態が続くなら、それは移す理由になります。
判断のしかたは、独立するかどうかと同じです。上限に当たっているのか、まだ余地があるのかを数字で見てから決めてください。上限に当たっていないなら、移す理由はまだありません。
30代の独立判断で、どのくらいの期間を見るか
続いた月数で判断すると書きましたが、何か月を見るかは決めておく必要があります。
見る期間の目安は、季節を 1 周させることです。物販には、動く時期と動かない時期があります。動く時期だけを見て判断すると、動かない時期に届かなくなります。
そして、その期間に何が起きたかも記録しておいてください。仕入れ先が変わった、扱う商材を変えた、時間の取り方を変えた。条件が変わっている期間の平均は、そのままでは使えません。
期間を長く取ることには、副作用もあります。判断が先送りになることです。だから、見る期間と一緒に判断する日も決めてください。その日が来たら、足りていても足りていなくても一度は結論を出します。
結論は「移す」「移さない」の 2 つではありません。「もう 1 期間だけ見る」も結論です。ただし、それを 3 回続けたら、止めているのは数字ではないということになります。
30代の副業では、家族と共有しておくことがある
家計の判断になる以上、決めるのは自分ひとりではありません。共有しておくと後で揉めにくいものを挙げます。
在庫が家の中に増えること。物販である以上、置き場所が要ります。どこまで置いてよいかを先に決めておかないと、増えるたびに交渉になります。
発送の時間が読めないこと。売れた日に発送の作業が入ります。予定を空けておくというより、遅れても割れない設定にしておくほうが現実的です。
手元の現金が減る時期があること。仕入れが先で回収が後なので、伸びている月ほど現金は減ります。説明していないと、うまくいっているのに不安にさせます。
やめる条件を決めてあること。始めるときに「どうなったらやめるか」を共有しておくと、途中の悪い月を「そろそろやめたら」と言われずに済みます。
この 4 つは、独立するかどうかとは関係なく、副業の段階で先に済ませておけます。そして済ませてあると、独立の相談をするときに前提が揃っています。
逆に、共有する相手がいない場合は、歯止めを自分で作ることになります。資金の使い方に外からの制約が来ないぶん、決めておく項目が増えます。
30代の副業・独立に乗せないほうがよいもの
この年代でよく見かけるもののうち、避けたほうがよいものを挙げます。
他人の目安をそのまま使うこと。「本業の 50%」も「月◯万円で独立」も、その人の家計の数字です。生活の損益分岐点は世帯ごとに違います。
辞める日を先に決めること。決めた日に向けて数字を作ろうとすると、セリングリミットいっぱいまで在庫を積むような無理が入ります。
保障の変化を金額だけで見ること。保険料の差額だけを比べると、給付の側の違いが抜けます。傷病手当金のように、加入先の制度で扱いが変わるものがあります。
独立後の売上を、副業時の延長で見積もること。使える時間が増えても、全部が売上に変わるとは限りません。
家計の資金と事業の資金を分けないこと。入金のタイミングと生活費の支払いが混ざると、どちらが足りないのかが分からなくなります。
数字が足りているのに踏み切れないとき
最後に、よくある行き詰まりを 1 つ。数字は足りているのに決められないという状態です。
このとき止めているのは、たいてい金額ではありません。戻れないと思っていることです。
戻る前提を持っておくと、判断は軽くなります。副業として続けながら数字を作った期間があれば、その期間そのものが説明できる職歴になります。そして、規模を戻すという選択肢を先に決めておけば、独立後に数字が落ちても即座に終わりにはなりません。
逆に、決められない理由が「数字が安定していないこと」なら、それは正しい判断です。安定していないまま移すと、独立後に安定させることになります。順番が逆です。
安定していない理由が分かっているなら、そこを直すのが先です。理由が分からないなら、まだ見る期間が足りていません。
Trade Force で、判断に使う数字を月ごとに揃える
独立の判断に必要なのは、良かった月の数字ではありません。毎月同じ形で並んだ数字です。
Trade Force は、商品・在庫・出品・注文・発送・売上をひとつの画面で管理する、越境 EC セラー向けの OMS です。期間を指定すると、販売数・注文数・売上金額・手数料・返金額・入金額をまとめて確認できます。
売上と手数料と返金と入金が同じ画面に並ぶので、手取りに近い数字を毎月同じ形で出せます。生活の損益分岐点と比べる相手は、この数字です。
まとめ
固定費と扶養が乗ると、独立の判断は金額の問題ではなくなります。変わるのは、収入の形のほうだからです。
「本業の 50%」という目安は、額面どうしを比べています。給与の額面の裏には、会社が負担しているものが付いています。
厚生年金保険料は、事業主と被保険者が半分ずつ負担しています。料率は 18.3% で固定されており、独立すると加入する制度が変わります。国民年金の保険料は定額で、令和 8 年度は月額 17,920 円です。
給付の内容も変わります。傷病手当金は健康保険の制度で、任意継続被保険者である期間中に発生した病気・ケガには支給されません。
だから比べるのは、手取りと、その裏にある保障です。そして比べる相手は他人の目安ではなく、自分の生活の損益分岐点になります。
移す時期は 1 点で決めないでください。損益分岐点を超えた月が何か月続いたか、超えなかった月に何が起きていたかを見てから決めます。
よくある質問
Q1.30代で本業の50%を稼げたら独立してよいですか
この記事では、その目安が使えるとも使えないとも断定していません。指摘しているのは、比べているのが額面どうしになっているという点です。
給与の額面の裏には会社が負担しているものが付いており、副業の利益には付いていません。比べるなら、手取りと保障の側で比べてください。
Q2.独立すると社会保険はどう変わりますか
厚生年金保険料は事業主と被保険者が半分ずつ負担しており、独立すると加入する制度が変わります。国民年金の保険料は定額で、令和 8 年度は月額 17,920 円です。毎年度見直されます。
健康保険の保険料は算定方法が保険者ごとに違うため、加入先で確認してください。
Q3.独立すると、扶養している配偶者の年金はどうなりますか
会社員に扶養されている配偶者は国民年金の第 3 号被保険者ですが、自分が退職して自営業者等になると、第 1 号被保険者へ切り替える必要があります。第 1 号被保険者は、自分で国民年金保険料を納めます。
健康保険も、国民健康保険などへ切り替えることになります。国民健康保険の加入手続きは、住所地の市区町村の担当課が窓口です。
Q4.退職後に健康保険を任意継続すれば、給付も同じですか
同じではありません。全国健康保険協会は「任意継続被保険者である期間中に発生した病気・ケガについては、傷病手当金は支給されません」と明記しています。
残るのは、退職前から続いているものだけです。退職日までに被保険者期間が継続して 1 年以上あり、資格喪失日の前日に現に受けているか受けられる状態であれば、資格喪失後も引き続き支給を受けられるとされています。保険料の差額だけで比べると、この違いが抜けます。
Q5.退職後の健康保険は、どれを選べばいいですか
選択肢は 3 つあります。協会けんぽの任意継続、国民健康保険、家族の健康保険の被扶養者になること。どれが軽くなるかは、前年の所得と世帯の状況で変わります。
先に効いてくるのは期限のほうです。任意継続は退職日の翌日から 20 日以内という条件が付いているので、辞める日が決まったら、その前に 3 つを比べておいてください。国民健康保険の保険料は市区町村の担当課、家族の健康保険は家族の勤務先が窓口になります。
Q6.いつ辞めると決めればよいですか
日付から決めないでください。生活の損益分岐点を超えた月が何か月続いたかで判断します。
1 か月では、季節の影響もたまたま高く売れた 1 件の影響も分かりません。超えなかった月に何が起きていたかも、あわせて見てください。
Q7.家族がいて、収入が下がる期間を作れません
その条件なら、副業のまま数字を安定させる期間を長く取るほうが素直です。移す時期を 1 点で決めず、在職のまま整えられることを先に済ませてください。
Q8.独立すれば時間が増えて、売上も伸びますか
時間は増えますが、増えた時間が全部売上に変わるとは限りません。副業時のペースをそのまま延長して見積もると、差が出ます。
Q9.独立後の手取りは、どう見積もればよいですか
売上から eBay の手数料と送料を引き、その月に売れたものの仕入れと資材を引くと、事業の手残りが出ます。保険料と税は、そのあとに同じ財布から出ていきます。
比べる相手は、いまの給与の額面ではなく手取りです。そして平均ではなく、低かった月で比べてください。
Q10.副業のまま続けるという選択はありませんか
あります。収入源が 2 つあること、保障が会社側に残ること、判断の期限が無いことが利点です。
ただし、使える時間が本業の外側に限られるため、そこが上限になります。上限に当たっていないなら、移す理由はまだありません。
Q11.家族にはどこまで話しておくべきですか
在庫の置き場所、発送で時間が読めないこと、伸びている月ほど現金が減ること、そしてやめる条件。この 4 つは副業の段階で共有できます。
先に済ませてあると、独立の相談をするときに前提が揃っています。
参照リンク
- 日本年金機構「厚生年金保険の保険料」(事業主と被保険者とが半分ずつ負担すること、保険料率が平成 29 年 9 月を最後に引上げを終了し 18.3% で固定されていること、標準報酬月額が 1 等級 8 万 8 千円から 32 等級 65 万円までであること)
- 日本年金機構「保険料の計算方法について」(給与から控除する金額が標準報酬月額に保険料率を乗じた額の半額であること)
- 日本年金機構「国民年金の保険料はいくらですか。」(令和 8 年度は月額 17,920 円であること、毎年度見直しが行われること)
- 日本年金機構「配偶者が転職・退職したときの手続き」(被保険者が退職して自営業者等になると、被扶養者だった配偶者は国民健康保険等へ、国民年金は第 3 号から第 1 号へ切り替える必要があること、国民健康保険の加入手続きは市区町村の担当課であること)
- 厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」(上限を 65 万円から 2027 年 9 月に 68 万円、2028 年 9 月に 71 万円、2029 年 9 月に 75 万円へ引き上げること)
- 全国健康保険協会「傷病手当金」(健康保険の制度であること、給付対象の 4 要件、支給期間が通算 1 年 6 か月であること、任意継続被保険者である期間中に発生した病気・ケガには支給されないこと、資格喪失後の継続給付の要件)
- 全国健康保険協会「任意継続」(退職後の健康保険が 3 つの選択であること、加入条件の 2 か月と 20 日、保険料の算出方法と標準報酬月額 32 万円の上限、被保険者期間が 2 年間であること)